 English
Nghịch lý nâng hạng

Quyết định thăng hạng của FTSE Russell vào tháng 9 mở ra câu chuyện dài hạn, nhưng hiệu ứng tức thời lại rất hạn chế. Ảnh: shutterstock.com
Vừa nâng hạng nhưng khối ngoại vẫn liên tục bán ròng trên thị trường chứng khoán không hẳn là một nghịch lý, mà cuộc đua cạnh tranh hút USD trên thị trường thế giới đang ngày càng khốc liệt hơn.
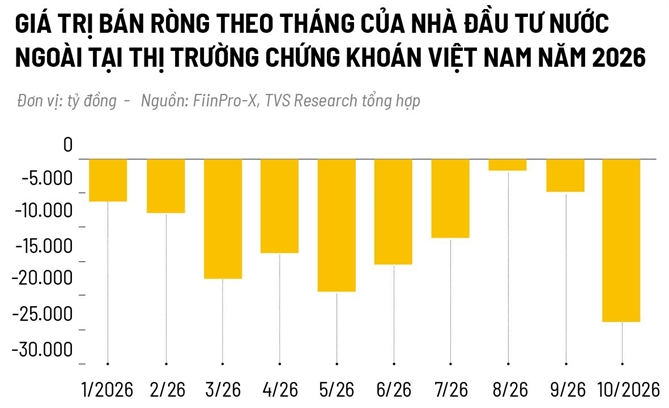
Việc FTSE Russell chính thức nâng hạng thị trường chứng khoán Việt Nam lên nhóm mới nổi thứ cấp (secondary emerging) từng được kỳ vọng sẽ mở toang cánh cửa đón dòng vốn ngoại. Thế nhưng, diễn biến trên bảng điện tử lại vẽ nên bức tranh hoàn toàn trái ngược: khối ngoại liên tục bán tháo với quy mô chưa từng có tiền lệ. Đây không đơn thuần là một nghịch lý cục bộ, mà là hệ quả của cuộc đua hút dòng tiền USD đang diễn ra khốc liệt trên toàn cầu. Thống kê trong 10 tháng đầu năm nay cho thấy giá trị bán ròng của khối ngoại trên sàn HOSE đã chạm mức 122.000 tỷ đồng (tương đương 4,7 tỷ USD), xô đổ kỷ lục 111.000 tỷ đồng của cả năm trước. Áp lực thoái vốn trong tháng 10 vừa qua cũng xác lập đỉnh mới trong vòng một năm. Dù sàn HNX ghi nhận vài nhịp mua ròng xen kẽ, dòng tiền này hoàn toàn lép vế trước áp lực xả hàng dồn dập tại rổ chỉ số vốn hóa lớn.
Báo cáo giữa tháng 10 của VinaCapital chỉ ra, dòng vốn quốc tế đã rút ròng lũy kế 9 tỷ USD khỏi Việt Nam trong giai đoạn 2025-2026. Hệ quả là tỷ lệ sở hữu của khối ngoại trên toàn thị trường giảm xuống còn 13%, vùng đáy thấp nhất trong vòng 10 năm qua.
 |
Dưới lăng kính vĩ mô, hành vi của khối ngoại phản ánh sự xoay trục của dòng vốn quốc tế qua từng giai đoạn. Ông Trần Hoàng Sơn, Giám đốc Chiến lược thị trường tại Công ty Chứng khoán VBankS, phân tích rằng nếu như năm 2025 dòng tiền bị hút chặt vào cơn sốt trí tuệ nhân tạo (AI) tại Mỹ, Đài Loan (Trung Quốc), Hàn Quốc và Nhật, khiến Việt Nam bị bán ròng 5,2 tỷ USD thì sang năm 2026, kịch bản lại rẽ sang hướng khác. Xung đột leo thang tại Trung Đông đẩy giá dầu lên cao, buộc Cục Dự trữ Liên bang Mỹ (FED) và các ngân hàng trung ương duy trì mặt bằng lãi suất USD ở mức thắt chặt.
Khi chi phí vốn tăng vọt, các quỹ đầu tư toàn cầu lập tức chuyển sang phòng thủ: chốt lời tại những thị trường tăng nóng và hạ tỷ trọng rủi ro ở các thị trường biên giới. Trong bối cảnh đó, Việt Nam ghi nhận thêm 4,7 tỷ USD bị bán ròng trong 10 tháng đầu năm.
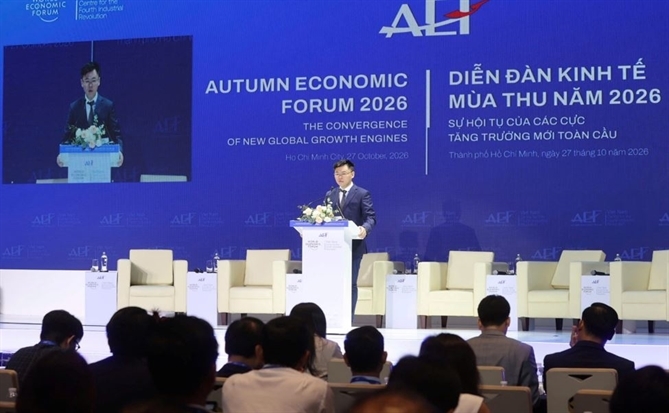
“Thuyết phục nhà đầu tư quốc tế rót tiền vào Việt Nam lúc này là bài toán không hề đơn giản. Cạnh tranh thu hút vốn giữa các thị trường mới nổi ngày càng gay gắt khi khối ngoại có quá nhiều lựa chọn thay thế an toàn và sinh lời cao hơn”, ông Dominic Scriven, Chủ tịch Dragon Capital, cho biết.
Quyết định thăng hạng của FTSE Russell vào tháng 9 mở ra câu chuyện dài hạn, nhưng hiệu ứng tức thời lại rất hạn chế. Tỷ lệ giải ngân từ các quỹ thụ động (passive fund) mới chỉ đạt khoảng 10%, 90% còn lại cần lộ trình phân bổ kéo dài ít nhất một năm.
Bà Wanming Du, Giám đốc Chính sách chỉ số khu vực châu Á - Thái Bình Dương tại FTSE Russell, nhấn mạnh sức hút bền vững của thị trường Việt Nam không nằm ở danh xưng, mà phụ thuộc vào tốc độ dỡ bỏ các rào cản kỹ thuật. Trong đó, về rào cản trần sở hữu ngoại (FOL), cần cơ chế thông thoáng hơn để dòng vốn lớn tiếp cận nhóm cổ phiếu dẫn dắt; về chiều sâu thị trường nội địa, quy mô tài sản quỹ mở của Việt Nam hiện chỉ vỏn vẹn 6% GDP, khoảng cách quá xa so với mức 20-53% của Thái Lan hay Malaysia, khiến thị trường thiếu bệ đỡ nội lực khi dòng tiền ngoại rút đi; về hàng hóa mới, để duy trì và gia tăng tỷ trọng trong rổ chỉ số FTSE, Việt Nam cần thêm các đợt IPO quy mô lớn, đa dạng hóa nhóm ngành ngoài ngân hàng và bất động sản.
 |
Bất chấp làn sóng thoái vốn ồ ạt, bức tranh tài chính nội tại của các doanh nghiệp niêm yết đang tạo ra mức định giá hiếm có. Theo tính toán của VinaCapital, hệ số P/E toàn thị trường nếu loại trừ nhóm Vingroup hiện chỉ quanh mức 9,5 lần, ngưỡng thấp nhất trong vòng 5 năm qua. Trái ngược với mức định giá chiết khấu sâu này, tăng trưởng lợi nhuận doanh nghiệp được dự báo duy trì ở mức gần 18%/năm.
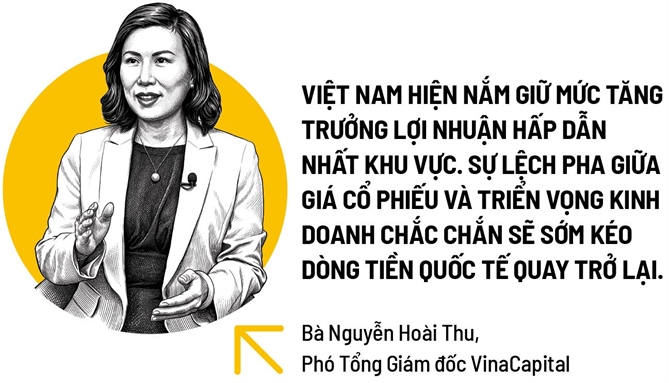
Bà Nguyễn Hoài Thu, Phó Tổng Giám đốc VinaCapital, nhận định tại hội nghị nhà đầu tư: “Việt Nam hiện nắm giữ mức tăng trưởng lợi nhuận hấp dẫn nhất khu vực. Sự lệch pha giữa giá cổ phiếu và triển vọng kinh doanh chắc chắn sẽ sớm kéo dòng tiền quốc tế quay trở lại”.
Sự chuyển dịch dòng tiền ngoại rời khỏi Việt Nam mang tính chu kỳ vĩ mô nhiều hơn là suy giảm giá trị nội tại. Khi áp lực tỷ giá hạ nhiệt và lộ trình chuẩn hóa hạ tầng giao dịch hướng đến mục tiêu nâng hạng MSCI vào năm 2030 được hoàn thiện, làn sóng thoái vốn kỷ lục hôm nay có thể chính là bước đệm mở đường cho chu kỳ tái định giá quy mô lớn trong tương lai gần.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
-
 Minh Đức
-
-
 Lam Hồng
-
 Nguyễn Thị Vĩnh Hà (Kim Dung ghi)
-