 English
Masan nâng dự báo doanh thu lên mức tối đa 105.000 tỷ đồng

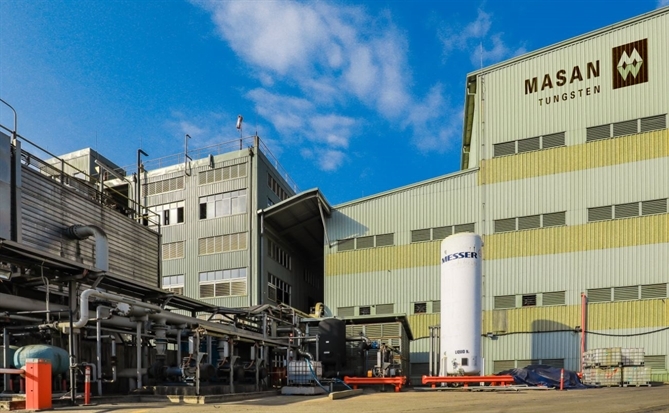
Nhà máy chế biến sâu Vonfram chế biến tinh quặng Vonfram và các vật liệu có chứa Vonfram thành các sản phẩm như ST, APT, BTO, và YTO có giá trị gia tăng cao hơn.
Tập đoàn Masan (Masan Group) vừa đề xuất nâng kế hoạch doanh thu cả năm 2026 lên mức tối đa 105.000 tỷ đồng (tương đương khoảng 4,1 tỷ USD), sau khi lợi nhuận 8 tháng đầu năm tăng hơn gấp đôi nhờ lực đẩy kép từ thị trường vonfram toàn cầu và chiến lược mở rộng chuỗi bán lẻ thần tốc về khu vực nông thôn.
Theo số liệu ước tính chưa kiểm toán của Ban Điều hành tính đến ngày 19/9/2026, doanh thu thuần hợp nhất 8 tháng đầu năm của Masan đạt 77.023 tỷ đồng, tăng 52% so với cùng kỳ năm trước và vượt tiến độ kế hoạch năm. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI) đạt 8.518 tỷ đồng, gấp khoảng 2,2 lần so với cùng kỳ năm 2025. Với việc đã hoàn thành 73 - 79% mục tiêu chỉ sau hai phần ba chặng đường, tập đoàn đã kiến nghị điều chỉnh tăng mục tiêu doanh thu cả năm từ mức 93.500 - 98.000 tỷ đồng lên 98.000 - 105.000 tỷ đồng, tương ứng mức tăng từ 5% đến 7% so với kế hoạch ban đầu được Đại hội đồng Cổ đông thông qua.
Siêu chu kỳ vonfram tạo đòn bẩy tài chính
Đóng góp mang tính đột biến nhất vào bức tranh tài chính 8 tháng qua đến từ đơn vị tài sản chiến lược - Masan High-Tech Materials (UPCoM: MSR).
Doanh thu thuần lũy kế của MSR chạm mốc 21.013 tỷ đồng, gấp 5,1 lần so với cùng kỳ năm trước và vượt xa kế hoạch đề ra. Riêng trong tháng 8/2026, doanh thu của công ty đạt 5.411 tỷ đồng, gấp 6,3 lần cùng kỳ. Động lực tăng trưởng này được thúc đẩy bởi sự phục hồi của cả sản lượng khai thác lẫn khối lượng bán ra tại Masan Tungsten (MTC).
Đồng thời, mặt bằng giá ammonium paratungstate (APT) duy trì ở mức cao lịch sử 3.019 USD/mtu (theo ghi nhận của Fastmarkets), phản ánh tình trạng nguồn cung toàn cầu bị thắt chặt trong khi nhu cầu đối với vật liệu công nghệ cao vẫn duy trì vững vàng. Cùng với đà bứt phá về lợi nhuận, MSR cũng đã công bố mức cổ tức trị giá 1.105 tỷ đồng.
Động lực bán lẻ và cao cấp hóa
Trong khi MSR đóng vai trò là chất xúc tác tăng trưởng đột biến, trụ cột cốt lõi của tập đoàn là Hệ điều hành Tiêu dùng (cOS) vẫn duy trì đà tăng trưởng hai chữ số. Doanh thu thuần của khối cOS đạt 56.123 tỷ đồng trong 8 tháng đầu năm 2026, tăng 19% so với cùng kỳ.
Chuỗi bán lẻ WinCommerce (WCM) ghi nhận doanh thu lũy kế 31.614 tỷ đồng, tăng 27% so với cùng kỳ năm trước và vượt kế hoạch đề ra. Riêng tháng 8/2026, WCM mang về 4.413 tỷ đồng doanh thu, tăng 26,6% so với cùng kỳ nhờ tăng trưởng tại các điểm bán hiện hữu cùng tốc độ mở rộng mạng lưới mạnh mẽ.
Thị trường nông thôn tiếp tục đóng vai trò là động lực mở rộng chủ lực khi đóng góp khoảng 50% mức doanh thu tăng thêm của chuỗi. Trong 8 tháng qua, WinCommerce đã mở mới ròng 796 cửa hàng, trong đó có tới 618 cửa hàng thuộc mô hình minimart nông thôn. Khu vực miền Bắc chiếm khoảng 70% tổng số cửa hàng mở mới ròng, phần còn lại được phân bổ tại miền Trung và miền Nam.
Ở mảng dịch vụ đồ uống, chuỗi Phúc Long (PLH) đạt doanh thu 1.511 tỷ đồng, tăng trưởng 25% so với cùng kỳ và bám sát tiến độ đề ra.
Masan Consumer (HOSE: MCH) tiếp tục khẳng định vị thế dẫn đầu ngành hàng tiêu dùng nhanh (FMCG) với doanh thu lũy kế 21.536 tỷ đồng, tăng 15% so với cùng kỳ. Tăng trưởng của MCH được phân bổ qua ba mũi nhọn chiến lược:
-Chiến lược cao cấp hóa (Premiumization): Đóng góp khoảng 40% mức tăng trưởng của MCH, trong đó nhãn hiệu Omachi giúp ngành hàng Thực phẩm tiện lợi tăng 21,3% và CHIN-SU tăng trưởng 15,7% so với cùng kỳ.
-Gia tăng thị phần: Đóng góp khoảng 35% mức tăng trưởng, dẫn dắt bởi nhãn hàng nước mắm Nam Ngư (+22,4%) và mảng Đồ uống đóng chai quay trở lại quỹ đạo tăng trưởng (+9,5%).
-Động lực tăng trưởng mới: Đóng góp 20% mức tăng trưởng, trong đó ngành hàng Chăm sóc cá nhân và gia đình (HPC) đạt mức tăng nhanh nhất (+25,6%) và mảng Kinh doanh Quốc tế tăng 19,1% so với cùng kỳ.
Song song đó, Masan MeatLife (MML) ghi nhận doanh thu 6.954 tỷ đồng, tăng 16% so với cùng kỳ và hoàn thành vượt kế hoạch đề ra.
Kết quả 8 tháng đầu năm 2026 tạo nền tảng cho Masan trước thềm quý IV – giai đoạn cao điểm mua sắm của ngành bán lẻ và tiêu dùng. Với việc cả hai trụ cột cOS và MSR cùng bứt phá, Ban Điều hành tập đoàn dự kiến kết quả kinh doanh cả năm sẽ vượt kịch bản cao của kế hoạch năm 2026 đã điều chỉnh
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư