 English
Nâng hàng đón nâng hạng STFE

Ảnh: Shutterstocks
Khi tấm vé gia nhập nhóm thị trường mới nổi thứ cấp của FTSE Russell chính thức có hiệu lực vào ngày 21/9 tới, thị trường chứng khoán đứng trước cơ hội đón nhận dòng vốn thụ động ước tính 2,3 tỷ USD. Nhưng đằng sau sự phấn khích của cột mốc này, một thực tế khắt khe đang hiện rõ: dòng tiền quốc tế không giải ngân chỉ vì một danh xưng, mà họ tìm kiếm những tài sản thực sự có thể đầu tư.
 |
Phép thử từ lộ trình giải ngân thận trọng. Với hơn 53% tổng vốn hóa toàn thị trường vẫn dồn cục vào 2 nhóm ngành ngân hàng và bất động sản, cùng áp lực bán ròng hơn 90.000 tỷ đồng của khối ngoại trong 8 tháng đầu năm 2026, giới chuyên môn cảnh báo rằng hiệu ứng nâng hạng sẽ sớm nguội lạnh nếu Việt Nam không nhanh chóng đa dạng hóa rổ hàng hóa niêm yết bằng các doanh nghiệp đầu ngành chất lượng cao.
“Việc nâng hạng là điều kiện cần nhưng chưa phải là điều kiện đủ để có thể thu hút dòng vốn ngoại một cách bền vững. Quy mô và độ bền của dòng vốn phụ thuộc vào chất lượng nền tảng kinh tế cũng như mức độ phát triển của từng thị trường vốn”, ông Đinh Minh Trí, Giám đốc Phân tích Khối Khách hàng cá nhân, Công ty Cổ phần Chứng khoán Mirae Asset Việt Nam, nhấn mạnh.
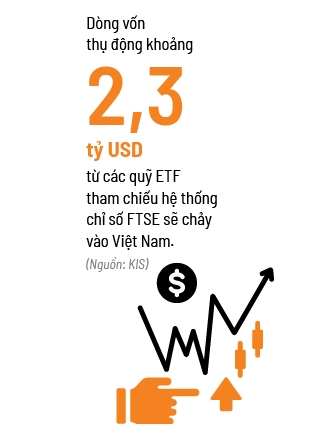
Theo ước tính từ Công ty Chứng khoán KIS, dòng vốn thụ động khoảng 2,3 tỷ USD từ các quỹ ETF tham chiếu hệ thống chỉ số FTSE sẽ chảy vào Việt Nam. Trong đó, hơn 90% nguồn tiền tập trung cục bộ ở 2 rổ chỉ số: FTSE Global All Cap ex US (khoảng 1,27 tỷ USD) và FTSE Emerging Markets All Cap China A (khoảng 830 triệu USD). Tuy nhiên, thị trường thường bỏ qua một chi tiết mang tính quyết định: dòng vốn này được chia làm 4 đợt giải ngân kéo dài đến tận tháng 9/2027. Điều này đồng nghĩa kỳ vọng dòng vốn ngoại sẽ đảo chiều tức thì là thiếu cơ sở thực tế.
Nghịch lý “chợ đẹp nhưng thiếu hàng”. Quy mô của thị trường chứng khoán Việt Nam đã mở rộng vượt bậc. Số liệu từ Ủy ban Chứng khoán Nhà nước cho thấy tính đến cuối tháng 6/2026, tổng vốn hóa toàn thị trường đạt trên 10,57 triệu tỷ đồng (tương đương 82,3% GDP ước tính năm 2025), thanh khoản bình quân duy trì gần 29.300 tỷ đồng mỗi phiên. Đến cuối tháng 7/2026, số lượng tài khoản nhà đầu tư trong nước đã vượt mốc 13,6 triệu.
Thế nhưng, sự phình to về quy mô vốn hóa chưa phản ánh đúng độ phong phú của nền kinh tế. Tính đến tháng 8/2026, bất động sản chiếm 27% và ngân hàng chiếm 26% tổng vốn hóa của 1.069 doanh nghiệp niêm yết. Hai ngành này cộng lại đã chiếm tới 53% thị trường.
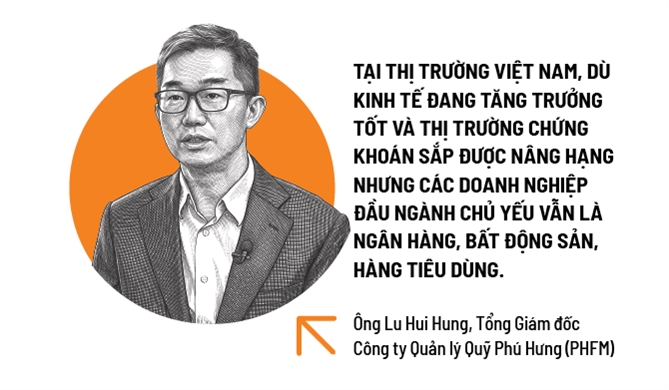 |
Đối với các định chế tài chính toàn cầu muốn phân bổ vốn quy mô lớn, sự vắng bóng của các doanh nghiệp lớn trong lĩnh vực bán lẻ, công nghệ, logistics, y tế, hạ tầng hay nông nghiệp tạo nên một rào cản phân bổ danh mục. “Trong khi chúng ta đang bàn về nâng hạng thì ở bên kia địa cầu, một cơn sốt đầu tư khổng lồ đang diễn ra. Một bên là Nvidia, TSMC, Samsung là những cái tên đang tăng phi mã, có tiềm năng tăng trưởng lợi nhuận hấp dẫn và gắn liền trực tiếp với xu hướng AI. Bên kia là thị trường Việt Nam, dù kinh tế đang tăng trưởng tốt và thị trường chứng khoán sắp được nâng hạng nhưng các doanh nghiệp đầu ngành chủ yếu vẫn là ngân hàng, bất động sản, hàng tiêu dùng”, ông Lu Hui Hung, Tổng Giám đốc Công ty Quản lý Quỹ Phú Hưng (PHFM), nhìn nhận.
Làn sóng IPO thứ 3: Kỳ vọng từ khu vực kinh tế thực. Lối thoát cho bài toán cơ cấu hàng hóa đang mở ra từ sự trỗi dậy của làn sóng phát hành lần đầu ra công chúng (IPO). Theo báo cáo của BSC Research, thị trường giai đoạn 2025-2027 đang hình thành “làn sóng IPO thứ 3”.
Nửa đầu năm 2026, Việt Nam ghi nhận 4 thương vụ IPO với tổng vốn hóa đạt 6,93 tỷ USD, vươn lên dẫn đầu khu vực Đông Nam Á. Đáng chú ý, cơ cấu ngành của các thương vụ mới đã vượt ra ngoài nhóm tài chính: Công ty Hạ tầng GELEX huy động hơn 2.882 tỷ đồng, Hòa Phát Agriculture huy động 1.257 tỷ đồng, và Điện Máy Xanh huy động trên 13.315 tỷ đồng. Trong đợt IPO của Điện Máy Xanh, các quỹ ngoại đã hấp thụ tới 73% lượng phân phối, minh chứng rõ nét cho nhu cầu sở hữu các doanh nghiệp tiêu dùng quy mô lớn.
“Nâng hạng mở rộng cánh cửa để thị trường Việt Nam tiếp cận một lớp nhà đầu tư quốc tế lớn hơn. Nhưng để dòng vốn được phân bổ rộng và duy trì lâu dài, nhà đầu tư cần nhiều lựa chọn hơn về doanh nghiệp, ngành nghề và quy mô”, ông Sana Ur Rehman, chuyên viên phân tích thị trường cấp cao tại EBC Financial Group, nhận định. “Sự trở lại của IPO vì vậy có ý nghĩa mở rộng chính tập hợp tài sản mà nhà đầu tư có thể tiếp cận tại Việt Nam”, ông nói.
Việc 27 cổ phiếu Việt Nam được thêm vào rổ FTSE Global All Cap là tín hiệu ban đầu đáng khích lệ. Nhưng bộ tiêu chuẩn của FTSE All-World không chỉ xét quy mô vốn hóa đơn thuần. Chỉ số này sàng lọc khắt khe dựa trên tỷ lệ thả nổi tự do và tính thanh khoản. Cấu trúc thị trường đón nhận các định chế quốc tế đòi hỏi sự chuyển dịch tâm lý từ chính nhà đầu tư trong nước: từ vị thế của những người lướt sóng ngắn hạn dựa trên tin đồn sang những nhà đầu tư đích thực theo đuổi chiến lược mua và nắm giữ dựa vào sức khỏe tài chính của doanh nghiệp.
“Điều thị trường cần trong giai đoạn tới không đơn thuần là thêm mã cổ phiếu, mà là thêm những doanh nghiệp đủ lớn, đủ minh bạch và đại diện cho nền kinh tế. Khi phía cung tài sản phát triển đồng nhịp cùng phía cầu về vốn, thị trường chứng khoán mới có thể hoàn tất bước chuyển từ mở rộng quy mô sang phát triển chiều sâu”, chuyên viên EBC Financial Group nhận định.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
Tin nổi bật trong ngày

Tin mới
-
Hồng Dung
-
-
-
 Sanh Cao
-
 Bảo Hân
-
 Vũ Nguyễn Thùy Dung