 English
Tái thiết ngôi vị ngành dược

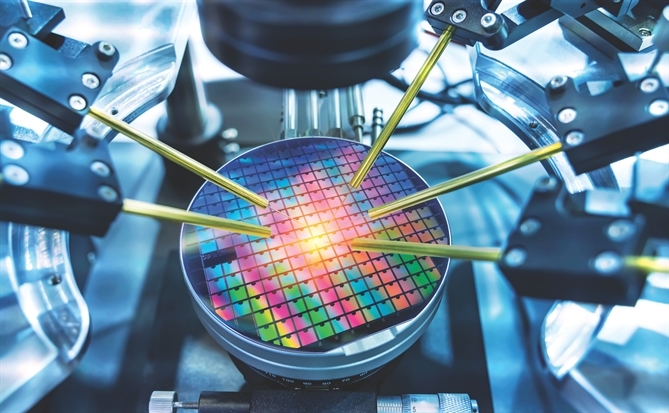
Sự chuyển dịch của 3 doanh nghiệp đầu ngành khẳng định một quy luật mới. Ảnh: shutterstock.com
Suốt 15 năm, quy mô nhà xưởng và mạng lưới tiệm thuốc bán lẻ từng là tấm vé bảo chứng cho ngôi vương ngành dược phẩm. Nhưng khi các rào cản kỹ thuật mới xuất hiện tại phòng đấu thầu bệnh viện, một cuộc chiến âm thầm đã bùng nổ: từ cuộc đua bán số lượng sang cuộc đua tích lũy công nghệ bên trong những phòng sạch chuẩn châu Âu.
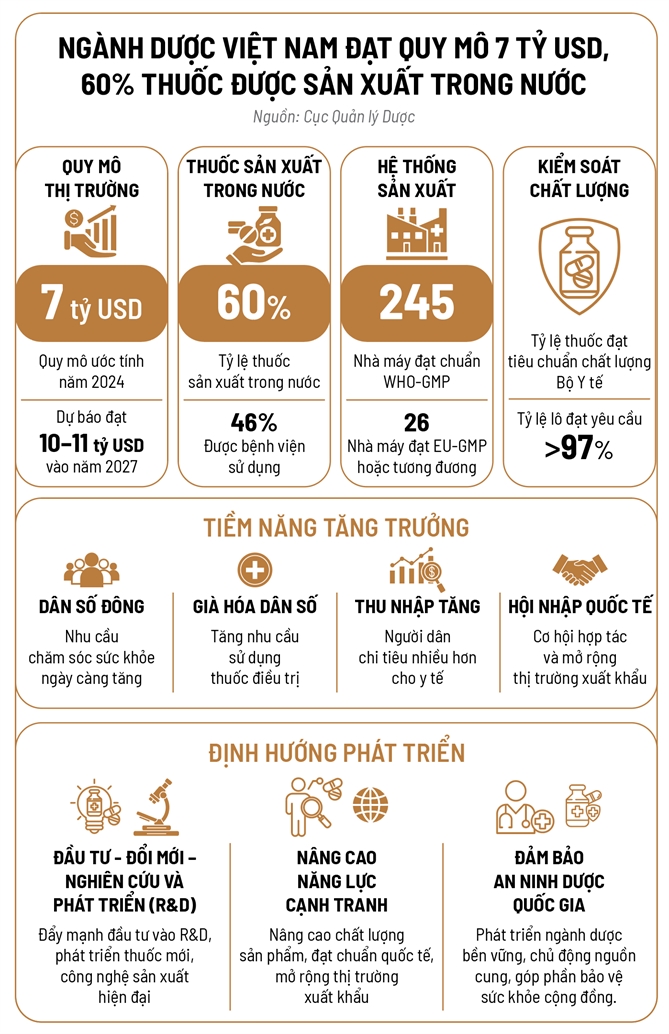
Cú hích từ chính sách đấu thầu
Không có những phiên khớp lệnh ngàn tỷ đầy biến động như nhóm ngân hàng, cũng không có những chiến dịch đốt tiền giành thị phần rầm rộ như thương mại điện tử, ngành dược phẩm Việt Nam luôn vận hành trong một nhịp điệu tĩnh lặng đặc thù. Thế nhưng, sự tĩnh lặng ấy đang che giấu một cuộc tái cấu trúc chuỗi giá trị khốc liệt nhất trong hơn một thập kỷ qua.
Nhìn lại hành trình 15 năm của bảng xếp hạng “50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam” (TOP 50), ngành dược luôn duy trì được sự ổn định vượt trội. Dựa trên kết quả đo lường 3 năm liên tiếp với 3 chỉ số cốt lõi - tăng trưởng doanh thu, tỷ suất sinh lời trên vốn chủ sở hữu (ROE) và thu nhập trên mỗi cổ phần (EPS) - TOP 50 ghi nhận sự bền bỉ của những tên tuổi kỳ cựu như Dược Hậu Giang (DHG Pharma), Traphaco hay Domesco.
Trong phần lớn hành trình ấy, công thức dẫn dắt thị trường gần như bất biến: doanh nghiệp nào sở hữu nhà máy công suất lớn, chiết khấu hấp dẫn cho mạng lưới nhà thuốc bán lẻ (kênh OTC) và có thương hiệu lâu năm, doanh nghiệp đó nắm chắc phần thắng. Tuy nhiên, trật tự này đang thay đổi. Khi sức mua bán lẻ chững lại và các tiêu chuẩn kỹ thuật phân tầng lại chất lượng thuốc, quy mô đơn thuần không còn là tấm khiên bảo vệ biên lợi nhuận. Một thế hệ doanh nghiệp mới đang nổi lên chứng minh rằng “con hào kinh tế” của thập kỷ tiếp theo nằm ở tiêu chuẩn phòng sạch, hàm lượng R&D và năng lực sản xuất các dòng thuốc điều trị kỹ thuật cao.
 |
Sự dịch chuyển của toàn ngành bắt đầu bộc lộ rõ rệt sau giai đoạn 2023-2024. Dữ liệu từ SSI Research cho thấy, sau khi bứt phá vào năm 2023, toàn ngành dược đã chậm lại trong 10 tháng đầu năm 2024 khi sức mua kênh OTC suy yếu và chi phí nguyên liệu hoạt chất (API) nhập khẩu tăng cao. Áp lực này đã bào mòn biên lợi nhuận của các dòng thuốc generic cơ bản, buộc dòng tiền và cơ hội tăng trưởng phải đảo chiều sang kênh bệnh viện (kênh ETC).
Cú hích quyết định làm thay đổi cục diện là việc ban hành Thông tư 03 và Thông tư 07/2024 của Bộ Y tế. Theo các quy định này, các hãng dược nước ngoài sẽ không được tham gia đấu thầu thuốc Nhóm 1 và Nhóm 2 tại các cơ sở y tế công lập đối với những loại thuốc mà ít nhất 3 doanh nghiệp trong nước đã sản xuất được theo tiêu chuẩn EU-GMP (tiêu chuẩn thực hành sản xuất tốt của châu Âu).
Quy định mới này dựng lên một hàng rào kỹ thuật hợp pháp, mở ra cơ hội thị phần lớn cho các nhà sản xuất nội địa chất lượng cao. Chuyên gia tại Công ty Chứng khoán FPTS nhận định: “Việc nâng cấp chất lượng sản xuất giúp các doanh nghiệp trong nước hưởng lợi từ các chính sách ưu tiên trúng thầu và nâng cao chất lượng sản phẩm và khả năng cạnh tranh với thuốc nhập khẩu”.
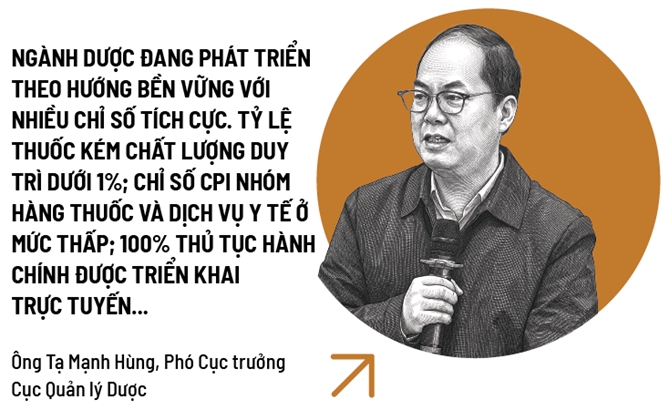
Ông Tạ Mạnh Hùng, Phó Cục trưởng Cục Quản lý Dược, cho biết, ngành dược đang phát triển theo hướng bền vững với nhiều chỉ số tích cực. Tỷ lệ thuốc kém chất lượng duy trì dưới 1%; chỉ số CPI nhóm hàng thuốc và dịch vụ y tế ở mức thấp; 100% thủ tục hành chính được triển khai trực tuyến...
Tuy nhiên, cơ hội này không dành cho số đông. Chính sách có thể ban hành sau một đêm, nhưng năng lực sản xuất chuẩn EU-GMP đòi hỏi hàng trăm tỷ đồng vốn đầu tư (CAPEX) và mất nhiều năm xây dựng, thẩm định hồ sơ trước khi chuyển hóa thành doanh thu. Cuộc đua ngành dược vì thế bắt đầu phân hóa sâu sắc giữa những đơn vị chỉ có quy mô vật lý và những doanh nghiệp đã đầu tư đủ sâu để bước vào các phân khúc mới.
 |
3 toan tính chiến lược
Báo cáo tài chính năm 2025 phản ánh 3 hướng tiếp cận khác biệt của các doanh nghiệp lớn trước cuộc chuyển dịch.
1. DHG Pharma: Đòn bẩy tối ưu vận hành. Là cái tên bền bỉ nhất bảng xếp hạng TOP 50, DHG Pharma tiếp tục khẳng định vị thế dẫn đầu về quy mô. Doanh thu thuần năm 2025 đạt 5.267 tỷ đồng (so với 4.885 tỷ đồng năm 2024) và lợi nhuận sau thuế đạt 852 tỷ đồng (so với 779 tỷ đồng năm trước).
Điểm nổi bật nhất của doanh nghiệp này nằm ở biên lợi nhuận gộp phục hồi mạnh từ 43,8% lên 47,6%. Động lực cải thiện biên lợi nhuận không chỉ đến từ việc tăng doanh thu, mà đến từ nỗ lực kiểm soát chi phí và tối ưu cơ cấu hoạt động. Ngay cả khi sở hữu nền tảng quy mô lớn, cuộc chơi mới vẫn đòi hỏi doanh nghiệp phải không ngừng nâng cao hiệu quả vận hành nội bộ.
2. Imexpharm: Lợi thế từ chuẩn mực EU-GMP. Ở hướng đi nâng chuẩn sản xuất, Imexpharm đạt doanh thu thuần 2.441,1 tỷ đồng, tăng 10,7% và lợi nhuận trước thuế 446,2 tỷ đồng, tăng 10,4%. Lợi nhuận gộp tăng 17,1%, đưa biên lợi nhuận gộp từ 38,8% lên 41%. Trong đó, kênh ETC đạt 1.634,3 tỷ đồng, tăng 11,8% so với cùng kỳ.
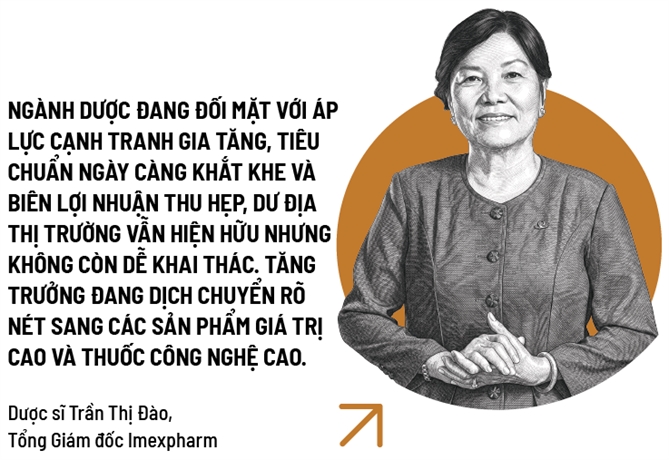
Năm 2025, Imexpharm công bố Imecef là kháng sinh “first generic” (phiên bản generic đầu tiên của thuốc gốc sau khi hết hạn bảo hộ) đầu tiên tại Việt Nam được sản xuất theo tiêu chuẩn EU-GMP. Bà Trần Thị Đào, Tổng Giám đốc Imexpharm, khẳng định: “Trọng tâm của chúng tôi vẫn là xây dựng một nền tảng bền vững, dựa trên chất lượng nghiêm ngặt, sự tận tâm và cam kết không ngừng vì sức khỏe của người Việt Nam”. Với Imexpharm, đầu tư sớm vào chuẩn mực sản xuất châu Âu chính là chìa khóa chiếm lĩnh thị phần bệnh viện.
3. Traphaco: Chiều sâu danh mục và năng lực R&D. Traphaco chọn chiến lược cạnh tranh bằng chiều sâu danh mục sản phẩm. Năm 2025, doanh thu thuần hợp nhất đạt 2.657 tỷ đồng (tăng 13%) và lợi nhuận sau thuế đạt 278 tỷ đồng (tăng 8%). Công ty gắn kết phát triển sản phẩm mới và quản lý chất lượng trong cùng một chiến lược dài hạn.
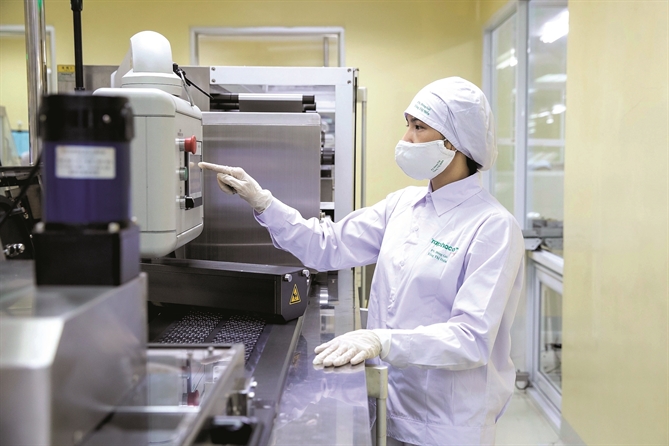 |
| Cột mốc 15 năm của TOP 50 đánh dấu sự trưởng thành của ngành dược phẩm Việt Nam. Ảnh: TL |
Trong năm 2025, Traphaco đưa 18 sản phẩm mới ra thị trường, mang về 50,6 tỷ đồng doanh số, vượt 41% kế hoạch. Giai đoạn 2021-2025, sản phẩm mới đã đóng góp 320,3 tỷ đồng, chiếm 12% tổng doanh thu năm 2025. Nhóm Đông dược cao cấp tăng 68%, tân dược chất lượng cao tăng 31% và hàng chuyển giao công nghệ tăng 64%. Dự án nhà máy EU-GMP tại Hưng Yên cũng hoàn tất các khâu chuẩn bị quan trọng để tiến sâu vào kênh ETC. Chiến lược này phản ánh đúng nhận định từ báo cáo chiến lược 2026 của ACBS: “Việc tập trung hơn cho các sản phẩm giá trị cao hỗ trợ tăng trưởng cho các công ty mặc dù sản lượng có thể không tăng tương ứng”. Tăng trưởng không còn là bán nhiều hơn những sản phẩm cũ, mà phụ thuộc vào việc tạo ra các sản phẩm mới có hàm lượng kỹ thuật cao hơn.
Quy mô không còn là điều kiện đủ
Sự chuyển dịch của 3 doanh nghiệp đầu ngành khẳng định một quy luật mới: quy mô vẫn tạo ra lợi thế, nhưng quy mô không còn đồng nghĩa với khả năng dẫn đầu ở mọi phân khúc. Một nhà máy lớn chưa chắc đã sản xuất được các sản phẩm có yêu cầu kỹ thuật phức tạp. Một hệ thống phân phối rộng không bảo đảm biên lợi nhuận nếu danh mục sản phẩm không được nâng cấp. Và một thương hiệu lâu năm cũng phải liên tục tái đầu tư để duy trì khoảng cách với các đối thủ mới.
Ba câu chuyện của năm 2025 cho thấy 3 con đường: DHG Pharma phát huy quy mô gắn liền với tối ưu vận hành; Imexpharm đầu tư vào chuẩn sản xuất EU-GMP; Traphaco đẩy mạnh R&D để nâng cấp danh mục. Dù khác nhau về cách tiếp cận, cả 3 đều gặp nhau ở điểm chung: lợi thế cạnh tranh phải được xây dựng bằng năng lực tích lũy dài hạn.
 |
Tại Đại hội cổ đông năm 2026, ông Vũ Đình Xuân, Giám đốc Kinh doanh Imexpharm, cho biết Imexpharm đã bước sang năm thứ 11 đạt EU-GMP. Điều đó cho thấy Công ty có một bề dày kinh nghiệm và thành thạo thực hành tiêu chuẩn EU-GMP, một sự khác biệt so với các nhà sản xuất EU-GMP khác.
“Cạnh tranh gia tăng là tất yếu nhưng Imexpharm vẫn duy trì những lợi thế bao gồm tối ưu hóa chi phí sản xuất khi nhà máy đã khấu hao trong 10 năm qua, tập trung phát triển các sản phẩm có hàm lượng công nghệ cao, đa dạng hóa danh mục sản phẩm kênh OTC thông qua việc mở rộng hợp tác với các chuỗi nhà thuốc hiện đại, gia tăng độ phủ tại khu vực miền Bắc”, ông Xuân cho biết.
Trong khi đó, theo bà Đào Thúy Hà, Tổng Giám đốc Traphaco, nhà máy EU-GMP không chỉ là câu chuyện về công suất, mà là tấm vé để doanh nghiệp tham gia sâu vào thị trường thuốc kỹ thuật cao, nơi yêu cầu tiêu chuẩn khắt khe nhưng biên lợi nhuận và quy mô lớn hơn nhiều so với thị trường truyền thống. Đây là nền tảng để Traphaco mở rộng xuất khẩu.
Đó cũng là điểm giao thoa với tiêu chí 15 năm của bảng xếp hạng TOP 50. Bằng việc đo lường kết quả kinh doanh liên tiếp trong 3 năm qua tăng trưởng doanh thu, ROE và EPS, TOP 50 tôn vinh sự bền bỉ qua nhiều chu kỳ. Trong thập kỷ tiếp theo, tiêu chuẩn để duy trì sự bền bỉ ấy sẽ cao hơn rất nhiều.
Cột mốc 15 năm của TOP 50 đánh dấu sự trưởng thành của ngành dược phẩm Việt Nam. Đây là ngành mà lợi thế được xây dựng chậm rãi, đòi hỏi sự đầu tư dài hơi thay vì những cuộc bứt tốc ngắn hạn. Chính sách đấu thầu đang mở rộng cánh cửa cho doanh nghiệp nội địa, nhưng cơ hội sẽ không được chia đều. Những đơn vị đi xa hơn trong thập kỷ tới sẽ là những doanh nghiệp đã chuẩn bị sẵn sàng năng lực từ nhiều năm trước: biến quy mô thành hiệu quả, biến tiêu chuẩn thành thị phần và biến nghiên cứu thành động cơ tăng trưởng mới.
Ngành dược Việt Nam đang khép lại kỷ nguyên gia công đơn giản để bước vào cuộc chơi phức tạp hơn: cuộc đua của những sản phẩm tinh vi hơn, tiêu chuẩn khắt khe hơn và giá trị điều trị cao hơn. Đó là một cuộc chuyển mình diễn ra âm thầm sau những phòng sạch vô trùng, nhưng sẽ định hình lại toàn bộ bản đồ kinh doanh của nền y tế Việt Nam trong thập kỷ tới.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
 Trần Thanh
-
-
 Trang Lê
-
 Hà Cúc
-
 Minh Đức
-
 Hồng Dung
Tin nổi bật trong ngày
Tin mới
-
-
Trần Thanh
-
Diễm Trang