 English
Thế khó của lãi suất

Sức ép từ chi phí vốn duy trì ở mức cao đang đè nặng lên các hoạt động đầu tư và tín dụng tiêu dùng, đặc biệt là lĩnh vực bất động sản. Ảnh: shutterstock.com
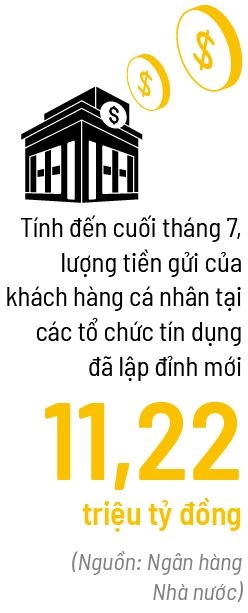
Dòng tiền nhàn rỗi trong nền kinh tế đang chảy mạnh vào kênh tiết kiệm ngân hàng. Theo số liệu của Ngân hàng Nhà nước, tính đến cuối tháng 6/2026, lượng tiền gửi của khách hàng cá nhân tại các tổ chức tín dụng đã vượt mốc 11 triệu tỷ đồng. Đến cuối tháng 7, tiền gửi dân cư lập đỉnh mới với 11,22 triệu tỷ đồng. Dòng vốn từ các tổ chức kinh tế cũng phục hồi, đạt khoảng 6,37 triệu tỷ đồng vào cuối tháng 6, tăng 3,09% so với cuối năm trước. Riêng trong tháng 6, lượng tiền gửi từ khối doanh nghiệp đã bổ sung thêm khoảng 203.000 tỷ đồng.
Sự gia tăng dòng tiền gửi của doanh nghiệp đồng điệu với đà hồi phục của hoạt động sản xuất kinh doanh, khi số liệu từ MoneyGain cho thấy doanh thu và lợi nhuận sau thuế của các doanh nghiệp niêm yết trên sàn chứng khoán trong quý II lần lượt tăng trưởng 36,6% và 49% so với cùng kỳ.
Sự kết hợp giữa tâm lý tích lũy an toàn của người dân và dòng tiền hoạt động khởi sắc từ doanh nghiệp đã mang lại nguồn thanh khoản dồi dào cho hệ thống ngân hàng. Tuy nhiên, việc chuyển hóa lượng tiền gửi kỷ lục này thành một mặt bằng lãi suất cho vay thấp bền vững lại vấp phải những lực cản mang tính cấu trúc từ cả trong và ngoài nước.
3 trụ cột định hình xu hướng lãi suất
Ông Trần Đức Long, Giám đốc Kinh doanh, Công ty Chứng khoán Mirae Asset, nhận định, nếu chỉ nhìn vào những yếu tố ngắn hạn như thanh khoản cải thiện hay lãi suất liên ngân hàng hạ nhiệt, nhiều người có thể vội vã cho rằng mặt bằng lãi suất sẽ sớm “dễ thở” hơn. Tuy nhiên, câu chuyện thực tế phức tạp hơn rất nhiều khi thị trường chịu tác động chi phối bởi 3 trụ cột cốt lõi.
“Theo tôi, có 3 yếu tố quan trọng nhất sẽ định hình xu hướng lãi suất tại Việt Nam trong thời gian tới: diễn biến lợi suất toàn cầu; áp lực tỷ giá; khả năng cân bằng nguồn vốn dài hạn của hệ thống ngân hàng”, ông Long nói. Phân tích sâu hơn về trụ cột thứ nhất, ông Long chỉ ra rằng mặt bằng lợi suất dài hạn tại các nền kinh tế lớn duy trì ở mức cao đang tạo ra một “mức sàn” mới cho chi phí vốn toàn cầu. Việc các quốc gia cắt giảm nắm giữ trái phiếu chính phủ Mỹ khiến lợi suất dài hạn khó giảm nhanh.
 |
Tại Việt Nam, dù Chính phủ và Ngân hàng Nhà nước liên tục định hướng giảm lãi suất để hỗ trợ kinh tế, nhưng lợi suất trái phiếu chính phủ kỳ hạn 10 năm vẫn duy trì quanh mức 4,5%. Khi giá vốn dài hạn của Chính phủ vẫn duy trì ở vùng cao, việc yêu cầu các ngân hàng giảm mạnh lãi suất cho vay trong thời gian ngắn là điều rất khó thực hiện.
Trụ cột thứ 2 là tỷ giá VND/USD - biến số đang mang lại dư địa thuận lợi nhất cho điều hành chính sách. Nhờ chỉ số Dollar Index (DXY) hạ nhiệt và cán cân thanh toán tổng thể (BOP) trong quý II/2026 ở trạng thái thặng dư, tỷ giá đã giảm khoảng 1,18% so với đầu năm. Điều này giúp Ngân hàng Nhà nước tăng dự trữ ngoại hối từ 83,6 tỷ USD lên 87,6 tỷ USD tính đến tháng 6, qua đó bơm ra thị trường khoảng 100.000 tỷ đồng để hỗ trợ thanh khoản.
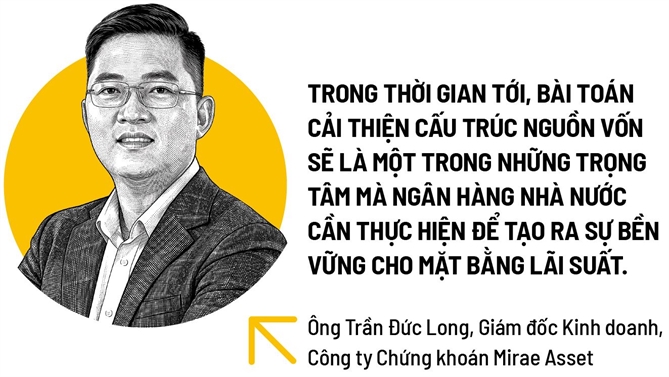
Dù vậy, trụ cột thứ 3 về cấu trúc nguồn vốn lại là bài toán nan giải nhất đối với hệ thống ngân hàng. Do đà tăng trưởng tín dụng nhiều năm qua vượt tốc độ huy động, các ngân hàng buộc phải phụ thuộc vào các nguồn vốn chi phí cao như phát hành giấy tờ có giá, trái phiếu hay vay liên ngân hàng, trực tiếp cản trở đà giảm của lãi suất cho vay. “Trong thời gian tới, bài toán cải thiện cấu trúc nguồn vốn sẽ là một trong những trọng tâm mà Ngân hàng Nhà nước cần thực hiện để tạo ra sự bền vững cho mặt bằng lãi suất”, ông Long đúc kết.
Áp lực từ thực tế
Sức ép từ chi phí vốn duy trì ở mức cao đang đè nặng lên các hoạt động đầu tư và tín dụng tiêu dùng, đặc biệt là lĩnh vực bất động sản. Đánh giá về thực trạng này, ông Trần Trung Kiên, chuyên viên cao cấp Bộ phận Nghiên cứu và Phân tích, Công ty Chứng khoán Yuanta Việt Nam, đã chỉ ra sự chênh lệch lớn về mặt bằng lãi suất cho vay qua các giai đoạn.
 |
“So với cùng kỳ năm trước, mặt bằng lãi suất ưu đãi và thả nổi đã tăng đáng kể. Năm 2025, lãi vay mua nhà ưu đãi trong 12-24 tháng đầu với lãi suất chỉ 6-7% một năm. Đến nay, các gói ưu đãi phổ biến đã tăng lên 9-11%, với mức tăng lên tới gần 5 điểm phần trăm so với cùng kỳ. Mặt bằng lãi vay thả nổi gây áp lực lớn lên người mua nhà với mức lãi suất phổ biến lên mức 12-15%/năm”, ông Kiên chia sẻ với NCĐT.
Mức tăng gần 5 điểm phần trăm ở các gói ưu đãi cùng lãi suất thả nổi chạm ngưỡng 12-15%/năm đang tạo ra gánh nặng tài chính không nhỏ cho người mua nhà, đồng thời khiến các doanh nghiệp bất động sản đối mặt với nhiều thách thức về thanh khoản.
Với nhu cầu vốn rất lớn của nền kinh tế giai đoạn 2026-2030, chuyên gia từ Yuanta Việt Nam cho rằng, mặt bằng lãi suất khó có thể hạ nhiệt trong ngắn hạn về ngưỡng hấp dẫn như hồi nửa đầu năm 2025.
Trong khi đó, chính sách tiền tệ thắt chặt của ngân hàng trung ương các nước lớn tiếp tục tạo ra dư chấn lên chi phí vốn toàn cầu. Mới đây, quyết định tăng lãi suất thêm 25 điểm cơ bản của Cục Dự trữ Liên bang Mỹ (FED), đưa lãi suất mục tiêu lên 3,75-4%, đã nhanh chóng đẩy chỉ số DXY lên trên 100 điểm. Đáng chú ý, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt mốc 5% (đạt 5,041%), ngưỡng cao nhất kể từ năm 2007. Chi phí vốn đắt đỏ trên thị trường quốc tế buộc Việt Nam phải duy trì sự cẩn trọng cao độ trong điều hành tiền tệ nhằm cân bằng giữa mục tiêu hỗ trợ tăng trưởng và duy trì ổn định kinh tế vĩ mô.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
-
-
 Kim Dung

Tin nổi bật trong ngày
Tin mới
-
Dung Vũ
-
 Nguyễn Thanh
-