 English
Tiền vào, tiền ra ở VIFC

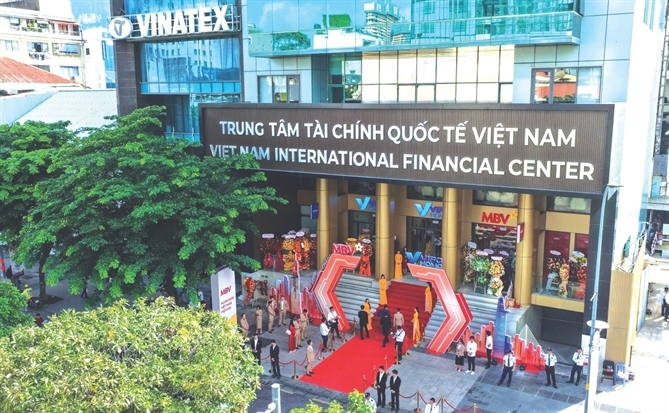
Trong nhiều năm qua, Việt Nam là điểm đến hấp dẫn của dòng vốn đầu tư trực tiếp nước ngoài (FDI) nhờ chuỗi cung ứng sản xuất dịch chuyển. Ảnh: TL
Tham vọng định vị Việt Nam thành một trung tâm tài chính của khu vực đang chuyển từ khung khổ pháp lý sang các bước triển khai cụ thể, nhưng giới quản lý quỹ quốc tế cho rằng sự thành bại của dự án sẽ không được đo bằng các cam kết trên giấy tờ mà bằng khả năng luân chuyển tự do của đồng USD.
Tháo gỡ điểm nghẽn
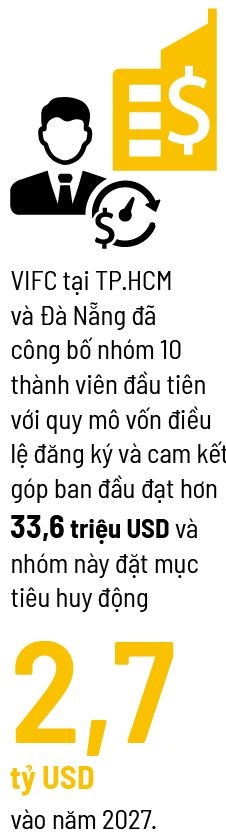
Gần một năm kể từ khi ban hành 8 nghị định hướng dẫn, Trung tâm Tài chính Quốc tế Việt Nam (VIFC) tại TP.HCM và Đà Nẵng đã công bố nhóm 10 thành viên đầu tiên. Với quy mô vốn điều lệ đăng ký và cam kết góp ban đầu đạt hơn 33,6 triệu USD, nhóm này đặt mục tiêu huy động 2,7 tỷ USD vào năm 2027. Dù vậy, danh sách thành viên sáng lập hiện chủ yếu là các tập đoàn nắm giữ tài sản (holding) nội địa hoạt động trong các lĩnh vực giáo dục, bất động sản, logistics cảng biển, năng lượng và thanh toán, hoàn toàn thiếu vắng các định chế tài chính và ngân hàng đầu tư tầm cỡ thế giới.
 |
Trong nhiều năm qua, Việt Nam là điểm đến hấp dẫn của dòng vốn đầu tư trực tiếp nước ngoài (FDI) nhờ chuỗi cung ứng sản xuất dịch chuyển. Tuy nhiên, dòng vốn đầu tư gián tiếp (FII) lại liên tục vấp phải các rào cản kỹ thuật và quản lý ngoại hối.
Theo ông Richard McClellan, Tổng Giám đốc VIFC tại TP.HCM (VIFC-HCMC), VIFC được thành lập nhằm thu hẹp khoảng trống này bằng cách thiết lập hành lang pháp lý cho phép giao dịch và ký kết hợp đồng bằng ngoại tệ theo tiêu chuẩn quốc tế. Mục tiêu dài hạn là thuyết phục các quỹ ngoại đặt pháp nhân và phân bổ vốn trực tiếp tại Việt Nam thay vì trung chuyển qua những trạm trung gian như Singapore.
Nhằm chuẩn hóa việc tiếp nhận dòng tiền, VIFC-HCMC dự kiến trong tháng 11 này sẽ ban hành quy chế tiếp nhận các quỹ đầu tư theo khung phân loại 3 cấp độ, tương thích với mô hình đang vận hành tại Singapore, Dubai và Hong Kong. Định hướng hoạt động của VIFC không dừng lại ở vai trò một địa điểm tập trung các tổ chức, mà trở thành “chợ đầu mối” huy động vốn toàn cầu để tái tài trợ cho nền kinh tế trong nước.
1 trung tâm, 2 điểm đến
Khác với cấu trúc đơn lẻ thông thường, VIFC được thiết kế theo mô hình “1 trung tâm, 2 điểm đến” dưới sự điều hành thống nhất của Hội đồng Điều hành IFC do lãnh đạo cấp cao của Chính phủ chủ trì. Cả 2 đầu cầu TP.HCM và Đà Nẵng sẽ chia sẻ chung bộ quy tắc ứng xử, quy chế hoạt động, cơ quan giám sát và cơ sở dữ liệu tích hợp, nhưng phát triển các trụ cột sản phẩm chuyên biệt.
Theo đó, TP.HCM giữ vai trò đầu tàu về tài chính truyền thống và chuyên sâu, tập trung vào cấu trúc tài trợ các dự án hạ tầng quy mô lớn, dịch vụ quản lý tài sản và thị trường phát hành trái phiếu. Đà Nẵng định hình không gian cho tài chính đổi mới sáng tạo, công nghệ tài chính (fintech) và các giải pháp tài sản kỹ thuật số ứng dụng công nghệ hiện đại.
Theo lộ trình ngắn hạn của VIFC-HCMC, dự án gồm 3 bước: ban hành quy chế hoạt động; thu hút sự tham gia của các định chế tài chính toàn cầu cùng các tập đoàn lớn trong nước; và kích hoạt các giao dịch thực tế quy mô từ vài triệu đến hàng trăm triệu USD. Hiện dự án đang ở giai đoạn thứ 2, nơi áp lực chứng minh tính thanh khoản bắt đầu gia tăng.
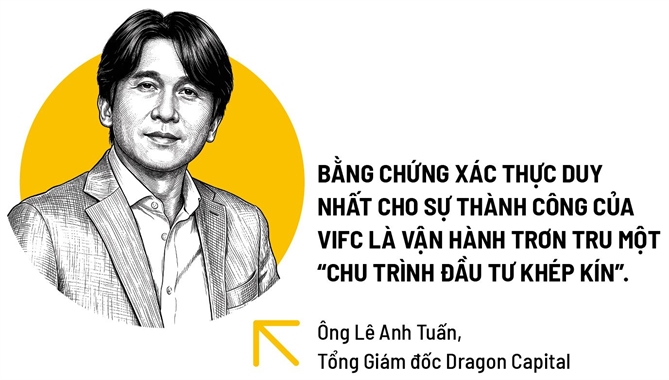
Ông Lê Anh Tuấn, Tổng Giám đốc Dragon Capital, nhấn mạnh, bằng chứng xác thực duy nhất cho sự thành công của VIFC là vận hành trơn tru một “chu trình đầu tư khép kín”. Điều này đòi hỏi dòng vốn USD khi vào VIFC phải giải ngân mua tài sản thuận tiện, tạo ra lợi nhuận, tiếp cận đầy đủ các công cụ phòng ngừa rủi ro (hedging) và cuối cùng là có thể rút vốn an toàn bằng USD với chi phí cạnh tranh hơn so với Singapore hay London.
 |
Các nhà đầu tư gián tiếp từ London hay New York hiện tập trung vào 3 tiêu chí cốt lõi: khả năng tiếp cận thị trường thông qua nới rào cản tỷ lệ sở hữu nước ngoài; các sản phẩm tài chính được định danh và giao dịch bằng đồng USD; cùng năng lực định giá rủi ro dựa trên một chính sách vĩ mô nhất quán.
Sự ổn định về mặt thể chế là yếu tố tiên quyết để giữ chân vốn dài hạn. Ông Marc Knapper, cựu Đại sứ Mỹ tại Việt Nam kiêm Chủ tịch Knapper Global Advisors và cố vấn VIFC-HCMC, lưu ý rằng giới đầu tư tổ chức không đưa ra quyết định dựa trên các gói ưu đãi thuế đơn lẻ. Các trung tâm tài chính hàng đầu được định hình bởi những quyết định nhất quán và có thể dự đoán trước của cơ quan quản lý.
Kinh nghiệm quốc tế cũng củng cố quan điểm này. Ông Talgat Amanbayev, Giám đốc Đổi mới sáng tạo kiêm thành viên Hội đồng Quản trị Trung tâm Tài chính Quốc tế Astana (AIFC), cho biết Trung tâm tại Kazakhstan đã huy động được 27 tỷ USD sau 8 năm nhờ chiến lược bắt đầu từ các thương vụ thí điểm quy mô nhỏ để chứng minh độ an toàn của hệ thống thanh toán và pháp lý. Với VIFC, giai đoạn thử nghiệm tiếp theo sẽ là câu trả lời thực tế nhất cho câu hỏi “Liệu Việt Nam có thể chuyển hóa các cam kết pháp lý thành dòng tiền giao dịch thực chất hay không?”
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
-
-
 Việt Dũng
Tin nổi bật trong ngày
Tin mới
-
-
 Minh Đức
-