 English
Mở két, lên sàn

Vào đầu những năm 2000, khi thị trường chứng khoán mới ở thuở sơ khai với quy mô vốn hóa chỉ vỏn vẹn 1% GDP. Ảnh: Minh họa AI
Hiện nay, dòng vốn trên thế giới và cả Việt Nam không còn nằm yên ở các công cụ tích trữ truyền thống mà đang chứng kiến sự dịch chuyển căn cơ giữa các lớp tài sản.
Từ két sắt đến bảng điện
Sâu trong một con hẻm trên đường Tô Hiến Thành (phường Hòa Hưng, TP.HCM), căn nhà 3 mặt tiền rộng hàng trăm m2 của gia đình chú Tư vẫn duy trì nếp sinh hoạt quen thuộc suốt hơn 3 thập kỷ: phía trước mở tiệm tạp hóa, phía sau ngăn dãy phòng trọ cho thuê. Rời quê nhà Hà Nam vào TP.HCM lập nghiệp từ đầu thập niên 1990, vợ chồng chú tích cóp từng đồng bạc lẻ từ buôn bán nhỏ, chắt chiu mua đất, cất nhà rồi xây thêm phòng trọ.
Với thế hệ của chú Tư, công thức thịnh vượng rất trực diện: làm việc cật lực, thắt lưng buộc bụng và đem toàn bộ thặng dư quy đổi thành gạch đá, đất đai. Đó không chỉ là câu chuyện của một gia đình. Trong phần lớn lịch sử kinh tế hiện đại của Việt Nam, con đường tích lũy tài sản điển hình của xã hội luôn vận hành theo một quỹ đạo khép kín: khởi sự từ buôn bán, kinh doanh cá thể, sau đó chuyển hóa toàn bộ dòng tiền thặng dư vào bất động sản.
Thế nhưng, cỗ máy tích lũy quen thuộc ấy đang chứng kiến một bước ngoặt căn cơ. Bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý Tài sản Khối trong nước, Công ty Quản lý Quỹ Đầu tư Dragon Capital Việt Nam (DCVFM), đã nhìn lại quá trình này dưới góc độ rộng hơn, đó là sự hình thành và phát triển của các lớp tài sản trong nền kinh tế Việt Nam.
Theo bà Hạnh, trước năm 1990, tầng lớp giàu có ở Việt Nam chủ yếu được hình thành từ những cơ hội kinh doanh xuất nhập khẩu hoặc một số ngành nghề đặc thù trong bối cảnh nền kinh tế còn chưa mở cửa. Những cơ hội này tương đối hạn chế và tập trung vào một nhóm người nhất định.
Từ năm 1990, cùng với sự thay đổi của chính sách đất đai và việc hình thành hệ thống giấy chứng nhận quyền sử dụng đất, bất động sản dần trở thành một lớp tài sản quan trọng và tiếp tục đóng vai trò lớn trong quá trình tích lũy tài sản của người Việt cho đến nay.
 |
| Khi hàng hóa ngày càng dồi dào, thị trường vốn ngày càng sâu rộng và nhiều lớp tài sản cùng tồn tại. Ảnh: shutterstock.com |
Hơn 20 năm sau, một lớp tài sản mới tiếp tục hình thành và ngày càng lớn lên, đó là tài sản trên thị trường chứng khoán, cụ thể là cổ phiếu. Theo đại diện của Dragon Capital Việt Nam, thị trường chứng khoán đang trở thành một lớp tài sản lớn tiếp theo với 3 đặc điểm: quy mô lớn, thanh khoản và tạo ra giá trị gia tăng. Giá trị gia tăng đó đi từ sự phát triển của nền kinh tế và được chuyển tải qua tăng trưởng của doanh nghiệp.
Nhìn lại chặng đường này, có thể thấy mỗi giai đoạn phát triển của nền kinh tế lại mở ra những cách thức khác nhau để người Việt tạo dựng tài sản. Từ buôn bán, sản xuất trong một nền kinh tế còn khan hiếm hàng hóa, đến tích lũy đất đai, bất động sản khi thị trường mở rộng, rồi tham gia vào thị trường vốn khi chứng khoán ngày càng phát triển.
Những doanh nhân như ông Phạm Nhật Vượng, ông Trương Gia Bình, ông Đặng Văn Thành hay ông Nguyễn Đăng Quang... cũng gây dựng sự nghiệp trong những bối cảnh và lĩnh vực rất khác nhau, gắn với từng giai đoạn vận động của nền kinh tế.
Khi hàng hóa ngày càng dồi dào, thị trường vốn ngày càng sâu rộng và nhiều lớp tài sản cùng tồn tại, câu chuyện tạo dựng của cải vì thế cũng đang bước sang một giai đoạn mới, không chỉ là làm ra tiền và tích lũy tài sản, mà còn là lựa chọn tài sản nào, phân bổ ra sao và chuyển hóa giá trị tạo ra từ nền kinh tế thành tài sản của mỗi gia đình.
Báo cáo thường niên về bảng cân đối toàn cầu của Viện Nghiên cứu Toàn cầu McKinsey chỉ ra rằng, tổng tài sản toàn cầu tính đến năm 2025 đã đạt gần 1,8 triệu tỷ USD, tăng từ mức 1,7 triệu tỷ USD năm 2024. Trong bức tranh vĩ mô này, tổng tài sản ròng của các hộ gia đình toàn cầu năm 2025 cũng xác lập đỉnh cao mới với 570.000 tỷ USD.
Tuy nhiên, điểm cốt lõi trong diễn biến này không nằm ở quy mô tổng thể mà ở bước ngoặt chuyển dịch sâu sắc giữa các phân lớp tài sản cấu thành.
 |
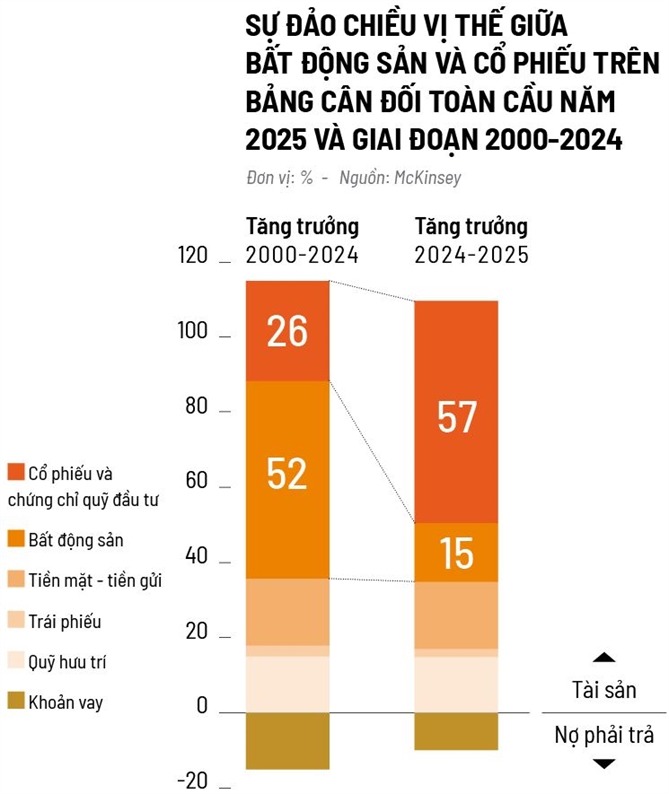
Sự thay đổi mang tính lịch sử trên bảng cân đối toàn cầu năm 2025 chính là sự đảo chiều vị thế giữa bất động sản và cổ phiếu. Trong suốt giai đoạn 2000-2024, bất động sản luôn đóng vai trò là đầu máy kéo tài sản chính khi tạo ra hơn 50% sự gia tăng tài sản ròng của các hộ gia đình.
Bước sang năm 2025, thị trường cổ phiếu đã bứt phá trở thành kênh tạo tài sản lớn nhất toàn cầu, khi có tới 57% lượng tài sản mới của hộ gia đình đến từ kênh cổ phiếu, trong khi đóng góp của bất động sản thu hẹp xuống chỉ còn 15%. Tại các nền kinh tế lớn như Trung Quốc, Pháp hay Đức, năm 2025 giá trị bất động sản hộ gia đình so với GDP đã liên tục hạ nhiệt và điều chỉnh về sát mức trung bình lịch sử 25 năm.
Những lớp tài sản mới
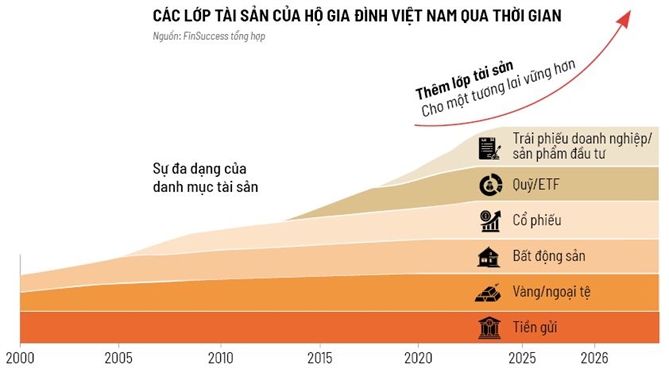
Đặt trong dòng chảy dịch chuyển tài sản toàn cầu, hành trình tích lũy tài sản của các hộ gia đình Việt Nam trong hơn 2 thập kỷ qua (2000-2026) mang những bước chuyển mình sâu sắc. Trả lời NCĐT, ông Nguyễn Thành Trung, CFA, sáng lập FinSuccess, cho hay, quá trình tích lũy tài sản của người Việt không diễn ra theo hướng một lớp tài sản mới thay thế lớp tài sản cũ, mà giống như việc bảng cân đối tài sản của hộ gia đình ngày càng có thêm nhiều lớp.
Từ tiền gửi, vàng và bất động sản, một bộ phận ngày càng lớn, đặc biệt là nhóm hộ gia đình đô thị có tài sản tích lũy cao bắt đầu tiếp cận thêm cổ phiếu, trái phiếu, quỹ đầu tư và các sản phẩm tài chính khác. “Mỗi chu kỳ kinh tế lại thúc đẩy một lớp tài sản mới hình thành hoặc trưởng thành hơn”, ông Trung nhìn nhận.
Đồng quan điểm, ông Vương Khắc Huy, CFA, nhà điều hành Quỹ Đầu tư Cổ phiếu, Công ty Quản lý Quỹ Dai-ichi Life Việt Nam (DFVN), cho biết, trong giai đoạn đầu của quá trình tích lũy, tài sản của người dân chủ yếu tập trung vào tiền gửi, vàng và bất động sản. Tuy nhiên, ngoài tiết kiệm, các kênh đầu tư truyền thống này đòi hỏi thời gian tích lũy dài để có đủ vốn đầu tư ban đầu. Đặc biệt với bất động sản thường đòi hỏi số vốn rất lớn, thanh khoản thấp, hoặc phải đi vay khi chưa đủ tiền. Ngoài ra, các vấn đề khác như pháp lý, lưu trữ vật chất cũng cần được quan tâm.
 |
“Ngày nay, khi kinh tế phát triển, bức tranh tích lũy đang dịch chuyển rõ nét sang các lớp tài sản tài chính từ các kênh đầu tư phổ biến (như cổ phiếu, trái phiếu, sản phẩm phái sinh) đến các tài sản đầu tư chuyên nghiệp hóa (như chứng chỉ quỹ mở, quỹ hưu trí, sản phẩm bảo hiểm liên kết đầu tư)”, ông Huy chia sẻ với NCĐT.
Cũng theo ông Huy, sắp tới dự kiến có thêm các lớp tài sản mới hoặc đang trong quá trình hình thành (như quỹ hạ tầng, trái phiếu xanh, sản phẩm đầu tư quốc tế). Sự dịch chuyển này diễn ra song song với quá trình doanh nghiệp đẩy mạnh cổ phần hóa, niêm yết IPO và các công ty quản lý quỹ ra mắt nhiều sản phẩm đa dạng cho nhà đầu tư.
Nhìn lại hơn 2 thập kỷ qua, hành trình chuyển dịch tài sản hộ gia đình tại Việt Nam giống như một dòng chảy tự nhiên, chuyển dần từ tâm thế “ăn chắc mặc bền” sang sự bùng nổ của tư duy tài chính đại chúng.
Trong cuộc phỏng vấn với NCĐT, nhà sáng lập FinSuccess đã phác họa bức tranh về tài sản của người Việt một cách đầy thú vị.
Vào đầu những năm 2000, khi thị trường chứng khoán mới ở thuở sơ khai với quy mô vốn hóa chỉ vỏn vẹn 1% GDP, chiếc két sắt của phần lớn gia đình Việt vẫn nằm trọn ở tiền gửi ngân hàng, vàng vật chất, ngoại tệ và bất động sản. Bước ngoặt đầu tiên đến cùng quá trình Việt Nam gia nhập Tổ chức Thương mại Thế giới (WTO) giai đoạn 2006-2008 đã khởi đầu “làn sóng”, đẩy vốn hóa thị trường tăng vọt lên 34% GDP và lần đầu tiên giúp người dân trải nghiệm rõ nét hiệu ứng tài sản từ những bảng điện tử xanh đỏ.
Thế nhưng, bài học rủi ro nhanh chóng tìm đến, khi cơn bão lạm phát đỉnh điểm hơn 23% vào năm 2011 tràn qua, buộc dòng tiền hoảng loạn quay về các “vịnh tránh bão” truyền thống là vàng và ngoại tệ, mạnh đến mức Nhà nước phải ra tay can thiệp bằng các chính sách chống “vàng hóa”, “đô la hóa” để bảo toàn giá trị đồng tiền.
Khi sóng gió vĩ mô lắng xuống, giai đoạn 2015-2019 đánh dấu bước chuyển mình lặng lẽ nhưng bền bỉ hơn, khi vốn hóa thị trường cổ phiếu đạt mức 72,6% GDP (cuối năm 2019) cùng sự góp mặt của các công cụ hiện đại như quỹ mở hay ETF. Bước ngoặt bùng nổ thực sự xuất hiện cùng đại dịch COVID-19, biến chứng khoán thành một hiện tượng đại chúng chưa từng có. Riêng năm 2021 chứng kiến tới 1,5 triệu tài khoản mở mới và thị trường trái phiếu doanh nghiệp phình to lên 15% GDP.
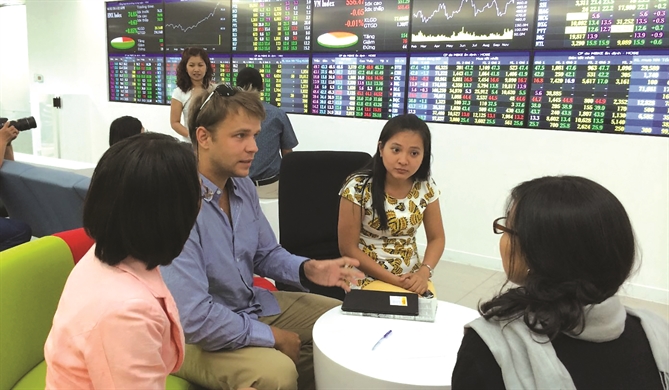 |
| Đặt trong dòng chảy dịch chuyển tài sản toàn cầu, hành trình tích lũy tài sản của các hộ gia đình Việt Nam trong hơn 2 thập kỷ qua (2000-2026) mang những bước chuyển mình sâu sắc. Ảnh: QH |
Dù trải qua không ít thăng trầm từ áp lực đòn bẩy ngắn hạn đến đợt đóng băng trái phiếu, thói quen tích lũy của người dân đã thay đổi hoàn toàn. Tính đến tháng 8/2026, số tài khoản cá nhân đã đạt khoảng 13,8 triệu đúng vào thời điểm thị trường chứng khoán Việt Nam chính thức bước lên nấc thang thị trường mới nổi của FTSE Russell.
Dẫu vậy, đằng sau diện mạo tài chính hóa hiện đại đó, bản năng phòng thủ gốc rễ vẫn còn rất sâu đậm. Nếu nhìn vào cách tài sản được quản lý, quá trình tổ chức hóa vẫn còn khá sớm. Cuối năm 2024, Việt Nam có 120 quỹ đầu tư chứng khoán, trong đó 16 quỹ ETF, với tổng giá trị tài sản ròng (NAV) gần 92.000 tỷ đồng. Trong khi đó, theo thống kê mới nhất của Ngân hàng Nhà nước, đến cuối tháng 7/2026, tiền gửi của dân cư tại các tổ chức tín dụng đạt 11,22 triệu tỷ đồng. Nghĩa là xét đơn thuần về quy mô, toàn bộ NAV ngành quỹ giữ một tỷ trọng cực kỳ khiêm tốn so với tiền gửi dân cư.
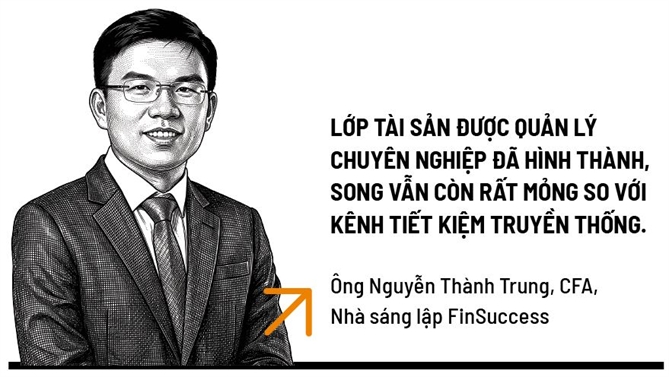
“Đây không phải là phép tính tỷ trọng tài sản hộ gia đình, bởi NAV quỹ còn có vốn tổ chức, nhưng khoảng cách này cho thấy lớp tài sản được quản lý chuyên nghiệp đã hình thành, song vẫn còn rất mỏng so với kênh tiết kiệm truyền thống”, ông Trung đúc kết.
Ảo ảnh “tài sản trên giấy”
Nhìn từ góc độ giới siêu giàu, theo báo cáo tỷ phú năm 2025 của Ngân hàng UBS, tính đến tháng 4/2025, tổng tài sản của 2.919 tỷ phú toàn cầu đã đạt kỷ lục 15,8 triệu tỷ USD, tăng 13% so với năm 2024.
Về kế hoạch phân bổ dòng vốn trong 12 tháng tới, khảo sát năm 2025 của UBS ghi nhận sự quay trở lại của niềm tin vào thị trường cổ phiếu: 43% tỷ phú dự định tăng tỷ trọng đầu tư vào cổ phiếu các thị trường phát triển và 42% dự định tăng tỷ trọng vào cổ phiếu các thị trường mới nổi.
Đặc biệt, sự dịch chuyển các lớp tài sản toàn cầu còn chịu tác động từ cuộc chuyển giao tài sản thế hệ lớn nhất lịch sử. UBS tính toán sẽ có ít nhất 5.900 tỷ USD tài sản được thừa kế bởi thế hệ F2, F3 trong vòng 15 năm tới (đến năm 2040). Sự thay đổi tư duy của thế hệ tiếp nối cùng làn sóng di chuyển nơi ở của giới siêu giàu đang tạo ra cuộc tái sắp xếp dòng vốn xuyên biên giới, đẩy nhanh tốc độ chuyển dịch từ các tài sản cố định truyền thống sang các cấu trúc tài sản tài chính linh hoạt và dễ quản trị.
 |
Nhìn lại thị trường Việt Nam, ông Vương Khắc Huy của DFVN cho rằng xu hướng phát triển của tài sản tài chính là điểm hội tụ của 3 yếu tố quan trọng. Đầu tiên là ở góc độ nhà đầu tư, họ tìm kiếm thêm kênh tích lũy tài sản cho tương lai thay vì chỉ lệ thuộc vào một công việc duy nhất. Về phía doanh nghiệp, họ cần tối ưu hóa và đa dạng hóa nguồn vốn huy động thông qua thị trường có các lớp tài sản tài chính được phát triển tốt.
Nhìn ở góc độ vĩ mô, sự dịch chuyển giúp giảm sự phụ thuộc của nền kinh tế vào tín dụng ngân hàng. Nhất là trong bối cảnh Việt Nam đang đặt mục tiêu tăng trưởng 2 con số giai đoạn 2026-2030, trong khi tỷ lệ tín dụng/GDP đã ở mức cao (khoảng 146% cuối năm 2025), dư địa mở rộng tín dụng lại bị giới hạn bởi rủi ro hệ thống và yêu cầu ổn định vĩ mô (theo FiinGroup).
Ông Huy cũng chỉ ra 3 xu hướng dịch chuyển quan trọng, bao gồm từ tài sản truyền thống sang tài sản tài chính hiện đại, từ tài sản đơn lẻ sang danh mục đa tài sản và từ nắm giữ trực tiếp sang đầu tư thông qua tổ chức chuyên nghiệp.
Trong khi đó, ông Trung của FinSuccess lại nhận định chưa nên nói rằng người Việt đã chuyển từ “tích trữ” sang “phân bổ tài sản”, mà chính xác hơn là tài chính hóa về khả năng tiếp cận đang đi trước tài chính hóa về tư duy.
Ông Trung lý giải, ngày nay, nhà đầu tư có thể tiếp cận cổ phiếu, đòn bẩy tài chính, trái phiếu hay chứng chỉ quỹ dễ dàng hơn rất nhiều so với 10-20 năm trước. “Nhưng việc có nhiều công cụ hơn chưa đồng nghĩa với việc các công cụ đó đã được sử dụng như một danh mục được phân bổ bài bản theo mục tiêu, thời hạn và mức chịu đựng rủi ro”, ông nói.
 |
Các chu kỳ đầu cơ cổ phiếu và đòn bẩy tài chính năm 2021, cú sốc trái phiếu doanh nghiệp năm 2022 hay những vấn đề từng xảy ra trong phân phối các sản phẩm đầu tư phức tạp đều cho thấy khoảng cách đó.
Trên bình diện toàn cầu, các chuyên gia của McKinsey cũng cảnh báo rằng một bảng cân đối toàn cầu dựa quá nhiều vào sự tăng giá tài sản tài chính “trên giấy” sẽ phải đối mặt với áp lực tái lập cân bằng. Quá trình đó có thể thông qua 1 trong 4 kịch bản: tăng tốc năng suất, lạm phát kéo dài, trì trệ dài hạn hoặc tái lập bảng cân đối. Nếu không có sự tăng tốc về năng suất thực tế để bảo vệ giá trị tài sản, dòng vốn toàn cầu buộc phải điều chỉnh, đòi hỏi các nhà đầu tư phải tính toán lại chiến lược phân bổ danh mục trong dài hạn.
Nói cách khác, khi giá tài sản tài chính tăng quá nhanh so với năng suất thực của nền kinh tế, phần lớn sự giàu có tăng thêm chỉ mang bản chất là “tài sản trên giấy”. Nếu hiệu quả kinh doanh và lợi nhuận thực tế của doanh nghiệp không tăng trưởng kịp để đáp ứng kỳ vọng định giá cao đó, thị trường tài sản sẽ tiềm ẩn rủi ro điều chỉnh hoặc sụt giảm giá trị.
“Nhìn chung, sự phát triển của lớp tài sản tài chính mở ra cơ hội quan trọng giúp mỗi cá nhân chủ động tích lũy tài sản. Dù vậy, đầu tư tài chính luôn đi kèm với những rủi ro nhất định. Một trong những giải pháp hữu hiệu cho nhà đầu tư là thực hiện đầu tư kiên trì - định kỳ - dài hạn”, ông Huy nhấn mạnh.
 |
| Sự thay đổi mang tính lịch sử trên bảng cân đối toàn cầu năm 2025 chính là sự đảo chiều vị thế giữa bất động sản và cổ phiếu. Ảnh: shutterstock.com |
Trở lại con hẻm Tô Hiến Thành, tiệm tạp hóa của chú Tư vẫn mở cửa mỗi sáng. Nhưng thế hệ con cháu của chú, thay vì chỉ nghĩ đến việc lùng mua thêm từng m2 đất, giờ đây đang mở ứng dụng tài chính để theo dõi danh mục cổ phiếu và chứng chỉ quỹ.
Chiếc két sắt của người Việt đã không còn khóa chặt. Cuộc chơi tài sản đang bước vào một chương mới - nơi chiến thắng không còn thuộc về người gom được nhiều đất nhất, mà thuộc về những ai kiên nhẫn tích lũy định kỳ và đặt cược đúng vào năng suất thực chất của nền kinh tế.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
 Công Sang
-
 Diễm Trang
-
 Công Sang
-
 Kim Dung
-
 Kim Dung
-
 Công Sang
Tin nổi bật trong ngày
Tin mới
-
 Nhật Lệ
-
-
-
 Phùng Việt Thắng, Giám đốc Quốc Gia, Intel Việt N
-
-