 English
Bảo hiểm trong chu kỳ mới

Tốc độ tăng trưởng phí bảo hiểm đã xác lập đáy trong năm 2024, mở ra một chu kỳ hồi phục mới. Ảnh: Minh họa AI
Dưới góc nhìn từ thực tế xã hội, ông Nguyễn Ngọc Tú, Phó Tổng Giám đốc phụ trách Khách hàng và Chuyển đổi số tại Chubb Life Việt Nam, chia sẻ rằng phần lớn chúng ta là người làm công ăn lương và sức khỏe chính là công cụ duy nhất tạo ra dòng tiền hằng tháng để đầu tư. Theo ông Tú, chỉ cần một biến cố sức khỏe xảy ra với bản thân hoặc người thân, sự tập trung cho công việc sẽ biến mất và nguồn thu nhập lập tức chịu ảnh hưởng.
Nhu cầu bảo vệ tài chính trước những biến cố bất ngờ đã trở thành một trong những động lực thúc đẩy thị trường bảo hiểm Việt Nam trong suốt một thập kỷ qua, dù hành trình này không thiếu những giai đoạn thăng trầm. Dữ liệu từ Cục Quản lý, Giám sát Bảo hiểm cho thấy, giai đoạn 2017-2022 đánh dấu thời kỳ tăng trưởng mạnh mẽ của bảo hiểm nhân thọ Việt Nam, cả về quy mô doanh thu lẫn tỷ trọng trong toàn ngành. Doanh thu phí nhân thọ tăng gấp 2,7 lần sau 5 năm (2017-2022), chủ yếu được thúc đẩy bởi sự bùng nổ của kênh phân phối qua ngân hàng (bancassurance).
 |
Với các doanh nghiệp bảo hiểm niêm yết, giai đoạn trước đại dịch, khối phi nhân thọ đã có những bước chuyển dịch cơ cấu và tích lũy quy mô rất rõ nét. Điển hình như PJICO năm 2017 đánh dấu sự kiện mang tính bước ngoặt khi tăng vốn điều lệ lên 877 tỷ đồng và phát hành riêng lẻ thành công cho nhà đầu tư chiến lược nước ngoài SFMI, đưa tổng doanh thu đạt 3.047 tỷ đồng. Đến năm 2024 lần đầu tiên PJICO vượt mốc doanh thu 5.000 tỷ đồng.
Hay PVI năm 2011 tái cấu trúc theo mô hình công ty mẹ - công ty con, hình thành PVI Holdings với sự hợp tác chiến lược giữa Petrovietnam và HDI Global SE (Đức), phát triển hệ sinh thái tài chính - bảo hiểm gồm bảo hiểm phi nhân thọ, tái bảo hiểm và quản lý tài sản. Đến năm 2025, Bảo hiểm PVI chinh phục cột mốc doanh thu trên 1 tỷ USD, trở thành doanh nghiệp bảo hiểm phi nhân thọ đầu tiên và duy nhất tại Việt Nam đạt được quy mô này.
Tại Tập đoàn Bảo Việt, một thập kỷ qua là hành trình củng cố vị thế và từng bước chuyển mình trước những thay đổi của thị trường. Từ cột mốc doanh thu vượt 1 tỷ USD năm 2016, Bảo Việt liên tục mở rộng quy mô, tăng cường hợp tác chiến lược với Sumitomo Life, đẩy mạnh công nghệ và hoàn thiện tái cấu trúc. Những năm gần đây, Tập đoàn tiếp tục củng cố nền tảng tài chính, hướng tới một hệ sinh thái tài chính - bảo hiểm hiện đại hơn.
Nhìn lại bức tranh toàn ngành, sự phát triển quá nhanh đã bộc lộ những rạn nứt về chất lượng tư vấn và quản trị. Năm 2023, thị trường bảo hiểm bước vào một nhịp điều chỉnh cần thiết trong bối cảnh yêu cầu chuẩn hóa và nâng cao chất lượng ngày càng rõ nét. Giai đoạn này không chỉ là sự chững lại về con số, mà còn là khoảng lặng để thị trường tự làm mới, siết chặt kỷ luật và củng cố nền tảng vận hành.
Tốc độ tăng trưởng phí bảo hiểm đã xác lập đáy trong năm 2024, mở ra một chu kỳ hồi phục mới. Năm 2025 đánh dấu sự phục hồi tích cực nhưng có sự phân hóa rõ nét giữa 2 khối bảo hiểm. Theo báo cáo từ Cục Quản lý, Giám sát Bảo hiểm, tổng doanh thu phí bảo hiểm toàn thị trường ước đạt 237.200 tỷ đồng, tăng 4% so với năm trước.
Một phép thử nữa lại xuất hiện khi các đợt thiên tai, bão lũ dồn dập vào cuối năm 2025 đã đẩy chi phí bồi thường toàn thị trường lên cao, gây áp lực lớn lên biên lợi nhuận kỹ thuật của các đơn vị bảo hiểm. Tổng số tiền chi trả quyền lợi bảo hiểm toàn thị trường trong năm 2025 ước đạt 91.800 tỷ đồng, tăng 13,5% so với năm trước. Trong bối cảnh khó khăn đó, sự chủ động tạm ứng và bồi thường nhanh chóng của các doanh nghiệp lớn đã khẳng định vai trò đồng hành và chia sẻ rủi ro cùng xã hội.
Sang năm 2026 và định hướng đến năm 2030, thị trường bảo hiểm Việt Nam được dự báo sẽ bước vào một pha tăng trưởng bứt phá. Theo Cục Quản lý, Giám sát Bảo hiểm, tổng doanh thu phí bảo hiểm năm 2026 dự kiến đạt 250.133 tỷ đồng, tăng 5,45% so với năm 2025.
 |
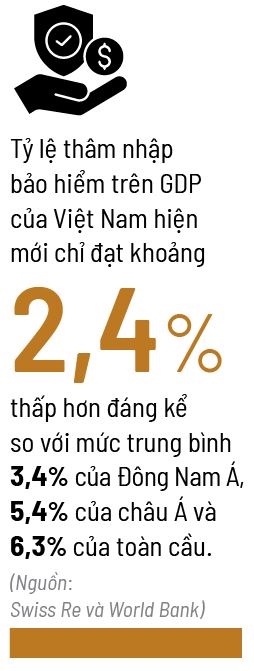
Các nghiên cứu định lượng từ Swiss Re và World Bank chỉ ra, tỷ lệ thâm nhập bảo hiểm trên GDP của Việt Nam hiện mới chỉ đạt khoảng 2,4% (trong đó nhân thọ chiếm 1,6%, phi nhân thọ chiếm 0,8%), thấp hơn đáng kể so với mức trung bình 3,4% của Đông Nam Á, 5,4% của châu Á và 6,3% của toàn cầu. Khoảng cách này là dư địa tăng trưởng khổng lồ đưa Việt Nam trở thành điểm sáng bứt phá nhất trong nhóm các quốc gia châu Á - Thái Bình Dương mới nổi.
Ông Huỳnh Anh Huy, CFA, Giám đốc Phân tích ngành, Công ty Chứng khoán Kafi, cho biết Việt Nam cùng với Ấn Độ và Trung Quốc thuộc nhóm các thị trường mới nổi châu Á có tốc độ tăng trưởng phí bảo hiểm rất cao, từ 8-15%/năm, cho thấy các thị trường này vẫn đang ở giai đoạn đầu của chu kỳ mở rộng.
Với khoảng 86 doanh nghiệp đang hoạt động tính đến năm 2025, việc nâng cao chất lượng dịch vụ, tăng cường quản trị rủi ro, minh bạch thông tin và đẩy mạnh chuyển đổi số sẽ là chìa khóa cốt lõi giúp ngành bảo hiểm Việt Nam phát triển bền vững trong chu kỳ mới.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
 Trực Thanh
-
 Lam Hồng
-
 Minh Phúc
Tin nổi bật trong ngày
Tin mới
-
Nhật Lệ
-
-
-
 Phùng Việt Thắng, Giám đốc Quốc Gia, Intel Việt N
-
-