 English

Cảng nước sâu lợi nhuận sâu

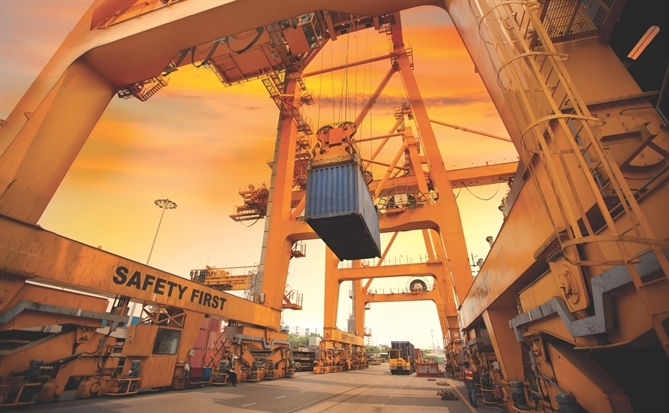
Không chỉ là câu chuyện mùa vụ, các hãng tàu quốc tế đang chủ động tái cơ cấu mạng lưới tuyến vận tải. Ảnh: magnific.com
Sự bùng nổ của chuỗi cung ứng “Trung Quốc+1”, các điểm nghẽn hàng hải toàn cầu và dòng vốn hạ tầng trị giá hàng trăm ngàn tỷ đồng đang đưa những doanh nghiệp khai thác cảng nước sâu như Gemadept (mã GMD) và Công ty Cổ phần Cảng Hải Phòng (mã PHP) vào chu kỳ tăng trưởng bứt phá.
“Cỗ máy in tiền” từ những cảng nước sâu
Tại các cầu cảng nước sâu từ Lạch Huyện ở miền Bắc đến Cái Mép - Thị Vải ở miền Nam, hệ thống cẩu giàn khổng lồ đang hoạt động hết công suất xuyên suốt ngày đêm để giải phóng hàng dài container từ những siêu tàu mẹ quốc tế. Bức tranh nhộn nhịp nơi tuyến đầu duyên hải phản ánh một thực tế rõ nét: ngành logistics và cảng biển Việt Nam đang trở thành tâm điểm hưởng lợi từ cuộc tái định hình chuỗi cung ứng toàn cầu.
Làn sóng dịch chuyển sản xuất theo chiến lược “Trung Quốc+1”, sự phục hồi của các thị trường xuất khẩu trọng điểm cùng động thái tích trữ hàng sớm đón mùa mua sắm cuối năm đang tạo ra xung lực kép cho dòng chảy hàng hóa. Theo báo cáo từ Công ty Chứng khoán MBS, tính đến giữa tháng 9/2026, tổng kim ngạch xuất nhập khẩu của Việt Nam trong quý III đã tăng gần 30% so với cùng kỳ năm trước. Kéo theo đó, tổng sản lượng hàng hóa qua hệ thống cảng biển cả nước được dự báo tăng trưởng gần 22%; trong đó, 2 đầu tàu kinh tế là cụm cảng Hải Phòng và TP.HCM lần lượt ghi nhận mức tăng 9,7% và 8,6%.
 |
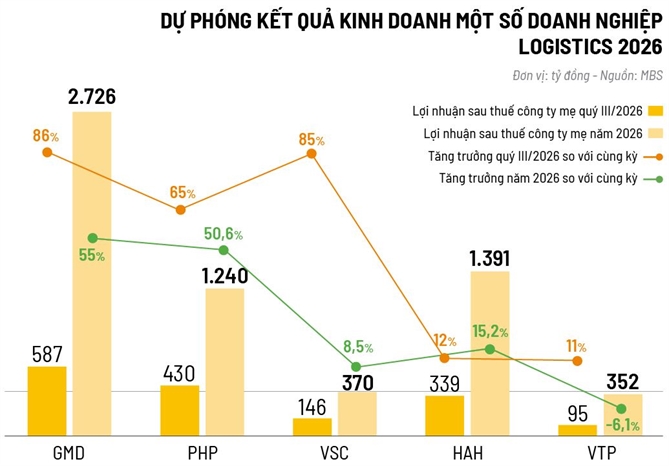
Đà bứt phá của sản lượng thương mại đang trực tiếp chuyển hóa thành kết quả kinh doanh đột biến trên bảng cân đối kế toán của các nhà vận hành cảng, đặc biệt là nhóm sở hữu bến nước sâu có khả năng tiếp nhận tàu trọng tải lớn. Gemadept được MBS dự báo sẽ ghi nhận 587 tỷ đồng lợi nhuận sau thuế của cổ đông công ty mẹ trong quý III/2026, tăng 86% so với cùng kỳ. Cụm cảng Nam Đình Vũ đã tiếp nhận thêm 2 tuyến dịch vụ quốc tế mới, trong khi cụm cảng phía Nam tích cực hấp thu lượng hàng vượt công suất từ Gemalink. Bản thân Gemalink tiếp tục hoạt động vượt xa công suất thiết kế với sản lượng tăng hơn 27%. Lũy kế cả năm 2026, lợi nhuận của Gemadept được dự phóng chạm mốc 2.726 tỷ đồng, tăng 55%.
Theo lãnh đạo của công ty này, bên cạnh việc mở rộng năng lực khai thác, Gemadept cũng đẩy mạnh ứng dụng mô hình cảng thông minh và đầu tư thêm thiết bị nhằm nâng cao hiệu quả vận hành. Biên lợi nhuận gộp của mảng khai thác cảng tiếp tục duy trì ở mức cao trong quý II cũng như 6 tháng đầu năm. Gemadept kỳ vọng xu hướng này sẽ được giữ vững trong nửa cuối năm nhờ giá các dịch vụ ngoài bốc dỡ, như nâng hạ và lưu kho, gia tăng, cùng với hiệu suất khai thác được cải thiện trong mùa cao điểm.
 |
Cảng Hải Phòng, với vị thế cửa ngõ phía Bắc, được ước tính đạt lợi nhuận quý III khoảng 430 tỷ đồng, tăng 65% so với cùng kỳ. Động lực tăng trưởng cốt lõi đến từ bến 3 và 4 tại Lạch Huyện với hiệu suất khai thác đạt 48% sau 9 tháng đầu năm, sau khi hãng tàu MSC chính thức mở thêm tuyến dịch vụ kết nối trực tiếp. Cả năm 2026, lợi nhuận của Cảng Hải Phòng được kỳ vọng đạt 1.240 tỷ đồng, tương đương mức tăng 50,6%.
Trong khi đó, Công ty Cổ phần Container Việt Nam (mã VSC) kỳ vọng ghi nhận lợi nhuận quý III đạt 146 tỷ đồng, tăng mạnh 82%. Điểm nhấn nằm ở cảng Nam Hải Đình Vũ khi hiệu suất khai thác nhảy vọt lên 73,6% so với mức 51,5% cùng kỳ năm ngoái. Việc giá cước dịch vụ bình quân tăng 6,5% đã giúp biên lợi nhuận gộp quý III mở rộng thêm 3,9 điểm phần trăm. Lợi nhuận cả năm dự báo đạt 370 tỷ đồng, tăng 8,5%, có sự hỗ trợ đáng kể từ khoản lợi nhuận liên kết từ Công ty Vận tải và Xếp dỡ Hải An (mã HAH).
“Chúng tôi duy trì quan điểm tích cực với ngành cảng biển trong nửa cuối năm 2026. Tuy nhiên, sự phân hóa sẽ ngày càng rõ nét khi tăng trưởng chủ yếu tập trung tại các doanh nghiệp sở hữu cảng nước sâu, được hưởng lợi từ chính sách tăng phí xếp dỡ, phù hợp với xu hướng gia tăng quy mô tàu trên thế giới và có khả năng thích ứng, đa dạng hóa các tuyến dịch vụ trước những rủi ro về thuế quan”, báo cáo của Công ty Chứng khoán BIDV nhận định.
Các siêu cảng chờ cú hích hạ tầng 14 tỷ USD
Không chỉ là câu chuyện mùa vụ, các hãng tàu quốc tế đang chủ động tái cơ cấu mạng lưới tuyến vận tải. Tình trạng ùn tắc kéo dài tại các trạm trung chuyển lớn trong khu vực châu Á đã thúc đẩy các liên minh hàng hải phân bổ nhiều tuyến dịch vụ hơn về các cụm cảng có hiệu suất giải phóng tàu ổn định như Hải Phòng và TP.HCM. Sự phục hồi diễn ra đồng loạt trên khắp các miền: Cảng Hải Phòng ghi nhận sản lượng container 6 tháng đầu năm tăng 31,5% lên 1,22 triệu TEU; Cảng Quy Nhơn đạt sản lượng container quý II tăng 23%; trong khi Cảng Đà Nẵng chứng kiến doanh thu dịch vụ tăng trưởng 18,44%. Bên cạnh nhu cầu tiêu dùng, việc các nhà nhập khẩu đẩy mạnh nhập hàng sớm nhằm phòng ngừa rủi ro thay đổi chính sách thuế quan mới từ Mỹ cũng tạo nên lực cầu đột biến trong nửa cuối năm.
Tuy nhiên, bức tranh hàng hải không hoàn toàn chỉ có màu hồng. Ngành vận tải biển đang đối mặt với những biến số khó lường từ các điểm nóng địa chính trị ở Trung Đông. Theo Hiệp hội Doanh nghiệp Dịch vụ Logistics Việt Nam (VLA), cuộc xung đột phức tạp đang đồng thời gây tê liệt hoặc đe dọa 3 “nút thắt cổ chai” huyết mạch của thương mại thế giới: eo biển Hormuz, Vịnh Ba Tư và hành lang Biển Đỏ - kênh đào Suez.
 |
Việc tàu hàng Á - Âu buộc phải đổi hướng đi vòng qua Mũi Hảo Vọng (Nam Phi) đã kéo dài thời gian hành trình thêm 10-14 ngày mỗi chiều, đẩy chi phí nhiên liệu và phí bảo hiểm chiến tranh lên cao. Tại tuyến TP.HCM đi Dubai, dữ liệu từ sàn logistics Phaata ghi nhận giá cước vận tải biển đã tăng vọt 388%, chạm ngưỡng 7.385 USD/FEU chỉ trong vòng 1 tháng. Một số hãng tàu thậm chí đã dừng nhận đặt chỗ đến khu vực Trung Đông. Thời gian quay vòng tàu kéo dài đang làm dấy lên nguy cơ mất cân bằng và thiếu hụt vỏ container rỗng cục bộ tại các cảng xuất khẩu lớn ở châu Á, trong đó có Việt Nam. Tình thế này đặt các doanh nghiệp xuất khẩu vào thế phải đa dạng hóa lộ trình, kết hợp vận tải biển, đường hàng không hoặc đường sắt để bảo đảm cam kết thời gian giao hàng.
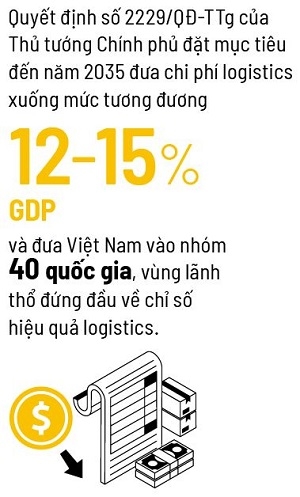
Nhận thức rõ logistics là mạch máu quyết định sức cạnh tranh của nền kinh tế, Chính phủ Việt Nam đang triển khai cuộc chuyển dịch chính sách lớn, từ vai trò “quản lý, hỗ trợ” sang “kiến tạo, phục vụ và phát triển”. Việt Nam đặt mục tiêu duy trì tốc độ tăng trưởng ngành logistics từ 12-15%/năm, đồng thời hạ tỷ lệ chi phí logistics xuống mức 12-15% GDP. Hiện tại, quy mô thị trường logistics Việt Nam đạt khoảng 40-42 tỷ USD, đóng góp 4,5-5% trực tiếp vào GDP nhưng vẫn chịu điểm nghẽn lớn do phụ thuộc quá nhiều vào đường bộ và thiếu liên kết đa phương thức.
Theo ông Trần Tiến Dũng, Phó Chủ tịch VLA, lợi thế cảng biển chỉ có thể phát huy đầy đủ khi được đặt trong một mạng lưới logistics kết nối hiệu quả với khu vực sản xuất và các phương thức vận tải.
 |
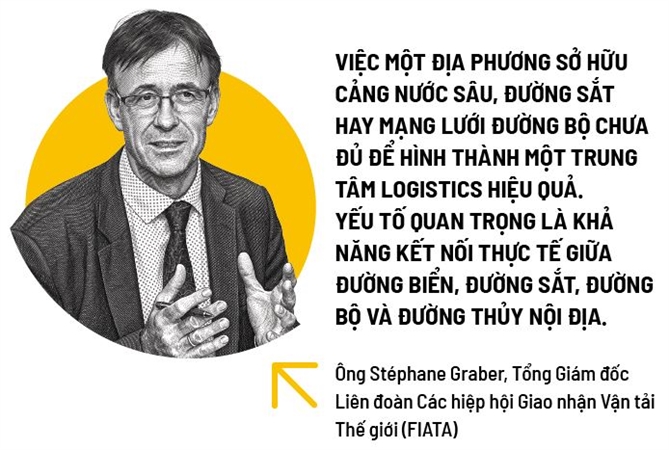
Ông Stéphane Graber, Tổng Giám đốc Liên đoàn Các hiệp hội Giao nhận Vận tải Thế giới (FIATA), cũng cho rằng, việc một địa phương sở hữu cảng nước sâu, đường sắt hay mạng lưới đường bộ chưa đủ để hình thành một trung tâm logistics hiệu quả. Yếu tố quan trọng là khả năng kết nối thực tế giữa đường biển, đường sắt, đường bộ và đường thủy nội địa…
Để hóa giải nút thắt, một chiến lược hạ tầng đầy tham vọng đang thành hình với bản quy hoạch vốn khổng lồ. Nhu cầu vốn đầu tư cho hệ thống cảng biển quốc gia đến năm 2030 ước tính lên tới 359.500 tỷ đồng (gần 14 tỷ USD), trong đó khoảng 286.700 tỷ đồng tập trung cho các bến cảng dịch vụ xếp dỡ hiện đại. Những dự án mang tính biểu tượng như siêu cảng trung chuyển quốc tế Cần Giờ (hợp tác cùng hãng tàu MSC) và cảng nước sâu Nam Đồ Sơn (do Vingroup đề xuất) đang được thúc đẩy để đón đầu làn sóng trung chuyển hàng hải thế giới. Mục tiêu hoàn thành 5.000 km đường cao tốc đến năm 2030, đẩy nhanh sân bay quốc tế Long Thành và chuẩn bị khởi động đường sắt tốc độ cao Bắc - Nam sẽ tái lập toàn bộ dòng lưu chuyển hàng hóa từ nhà máy đến mạn tàu.
Tại phía Nam, TP.HCM đang củng cố vị thế trung tâm logistics - cảng biển hàng đầu khu vực thông qua việc tích hợp 99 bến cảng hiện hữu với cụm cảng nước sâu Cái Mép - Thị Vải. Thành phố hướng tới mục tiêu xử lý 253 triệu tấn hàng hóa và hơn 18 triệu TEU container vào năm 2030, sẵn sàng cạnh tranh trực tiếp với các hải cảng sầm uất nhất châu Á.
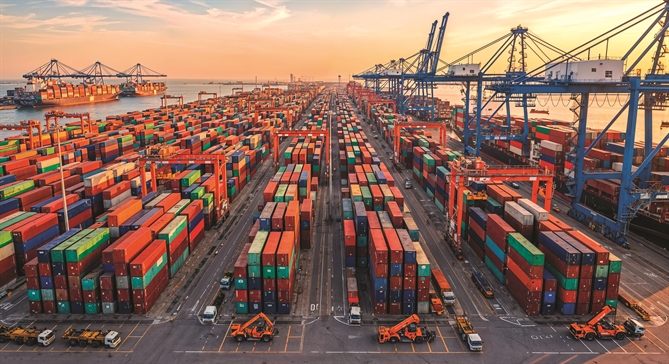 |
| Để hóa giải nút thắt, một chiến lược hạ tầng đầy tham vọng đang thành hình với bản quy hoạch vốn khổng lồ. Ảnh: magnific.com |
Vượt qua những cơn sóng ngầm từ biến động địa chính trị toàn cầu, ngành cảng biển Việt Nam đang đứng trước bước ngoặt lịch sử: chuyển mình từ những bến trung chuyển vệ tinh thành một mắt xích không thể thay thế trên bản đồ thương mại hàng hải quốc tế.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
Tin nổi bật trong ngày
Tin mới
-
Minh Phúc
-
-