 English
Bộ giảm xóc cho cỗ máy tăng trưởng

Bài toán giá cả kết dính trong một nền kinh tế siêu mở. Ảnh: shutterstock.com
Trong 3 mùa thu liên tiếp, Viện Hàn lâm Khoa học Hoàng gia Thụy Điển đã vô tình phác thảo một bản thiết kế hoàn chỉnh cho sự thịnh vượng của các quốc gia. Năm 2024, Daron Acemoglu, Simon Johnson và James Robinson đạt giải Nobel Kinh tế vì chỉ ra rằng thể chế dung hợp là nền móng quyết định sự giàu nghèo giữa các dân tộc.
Năm 2025, Joel Mokyr, Philippe Aghion và Peter Howitt tiếp nối bằng lời giải cho động cơ của cỗ máy: đổi mới sáng tạo và sự phá hủy sáng tạo kiểu Schumpeter giúp duy trì tăng trưởng trong dài hạn. Nhưng một chiếc xe sở hữu khung gầm thể chế vững chắc và động cơ công nghệ mạnh mẽ vẫn sẽ lao xuống vực nếu thiếu hệ thống phanh, bộ giảm xóc và tay lái chính xác.
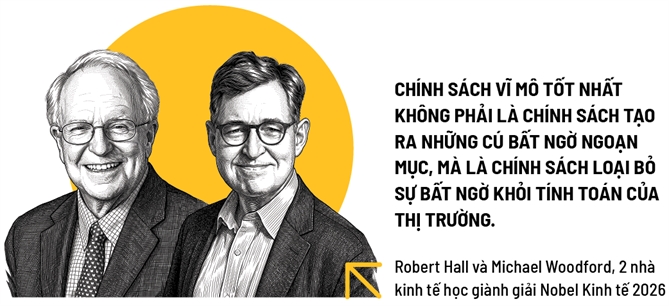
Ngày 12/10/2026, mảnh ghép thứ 3 đã lộ diện: giải Nobel Kinh tế gọi tên 2 học giả người Mỹ, Robert E. Hall (Đại học Stanford) và Michael Woodford (Đại học Columbia) vì những đóng góp đặt “nền tảng kinh tế vi mô cho chính sách ổn định hóa kinh tế vĩ mô”. Đối với các nền kinh tế đang phát triển nhanh và có độ mở lớn như Việt Nam, công trình của Hall và Woodford mang một hàm ý sắc bén đến mức khó có thể làm ngơ. Tăng trưởng cao không tự khắc biến thành tăng trưởng bền vững; chính khả năng làm phẳng những chu kỳ bùng nổ và suy thoái mới là yếu tố quyết định liệu khu vực tư nhân có dám đặt cược vào tương lai dài hạn hay không.
Khi áp dụng lăng kính của Hall và Woodford vào các thị trường mới nổi đang khát khao duy trì tốc độ tăng trưởng cao như Việt Nam, 3 điểm nghẽn cấu trúc lập tức hiện rõ.
Sự phân mảnh tiêu dùng và hiệu suất của chính sách tài khóa. Trong các mô hình của Robert E. Hall, hiệu quả của việc giảm thuế hay bơm tiền phụ thuộc hoàn toàn vào việc dòng tiền chạm tới ai. Tại các nền kinh tế đang phát triển như Việt Nam, đường ranh giới giữa 2 nhóm hộ gia đình của Hall sắc nét hơn nhiều so với tại Mỹ hay châu Âu.
Một bên là tầng lớp trung lưu đô thị đang tăng nhanh - những người có hành vi tiêu dùng gắn chặt với kỳ vọng thu nhập tương lai và hiệu ứng tài sản (đặc biệt là bất động sản và chứng khoán). Khi niềm tin vào triển vọng việc làm hoặc thị trường tài sản lung lay, nhóm này lập tức thắt chặt chi tiêu và tăng tích lũy phòng ngừa, bất chấp các đợt hạ lãi suất hay giảm nhẹ thuế tiêu dùng. Bên kia là hàng chục triệu lao động khu vực phi chính thức, công nhân tại các khu công nghiệp và hộ gia đình nông thôn, những người mang đặc trưng “tay làm hàm nhai” điển hình với xu hướng tiêu dùng cận biên (MPC) cực cao nhưng lại thiếu bộ đệm tài chính.
Bài học từ Hall chỉ ra, các biện pháp kích cầu dàn trải (như cắt giảm đồng loạt thuế VAT cho mọi mặt hàng) thường mang lại hệ số nhân tài khóa thấp hơn kỳ vọng khi tâm lý tầng lớp trung lưu đang thận trọng. Ngược lại, các chính sách tài khóa nhắm trúng đích vào nhóm bị ràng buộc thanh khoản, từ lưới an sinh xã hội, nhà ở xã hội, bảo hiểm thất nghiệp đến hỗ trợ trực tiếp cho người lao động thu nhập thấp, mới là đòn bẩy tạo ra tổng cầu tức thì và bền vững nhất.
 |
Từ “hạn ngạch hành chính” sang “quản trị kỳ vọng” theo chuẩn Woodford. Thách thức lớn thứ 2 nằm ở kiến trúc điều hành chính sách tiền tệ. Trong nhiều năm, để kiểm soát lạm phát và giữ ổn định tỷ giá trong khi vẫn thúc đẩy tăng trưởng tín dụng, các nền kinh tế chuyển đổi như Việt Nam thường dựa vào các công cụ hành chính định lượng, điển hình là cơ chế phân bổ room tín dụng cho từng ngân hàng thương mại.
Dưới góc nhìn của Woodford, việc kiểm soát bằng hạn ngạch hành chính tạo ra những biến dạng vi mô đáng kể. Khi doanh nghiệp và ngân hàng không thể dự báo chính xác khi nào van tín dụng mở hay đóng, họ mất đi chiếc la bàn quan trọng nhất để lập kế hoạch đầu tư dài hạn: kỳ vọng lãi suất thực trong tương lai. Thay vì phân bổ vốn dựa trên tín hiệu giá (lãi suất phản ánh rủi ro và hiệu quả dự án), dòng vốn dễ bị cuốn vào tâm lý đầu cơ tích trữ khi thanh khoản dồi dào và đột ngột đóng băng khi hạn ngạch cạn kiệt.
Khi Việt Nam tiến gần hơn tới chuẩn mực của một thị trường mới nổi hiện đại, lý thuyết của Woodford chỉ ra lộ trình tất yếu: chuyển dịch dứt khoát từ điều hành theo khối lượng tiền/tín dụng sang điều hành theo khung lãi suất mục tiêu, kết hợp với định hướng chính sách minh bạch. Khi Ngân hàng Nhà nước thiết lập được một quy tắc phản ứng chính sách rõ ràng và có độ tin cậy cao, bản thân kỳ vọng của các doanh nghiệp sẽ tự động làm công việc ổn định hóa thị trường trước cả khi cơ quan quản lý phải can thiệp mạnh tay.
Bài toán giá cả kết dính trong một nền kinh tế siêu mở. Với tổng kim ngạch xuất nhập khẩu tương đương gần 2 lần GDP, Việt Nam là nền kinh tế khá nhạy cảm trước cú sốc bên ngoài, từ đứt gãy chuỗi cung ứng, biến động giá năng lượng toàn cầu cho tới chu kỳ thắt chặt tiền tệ của Cục Dự trữ Liên bang Mỹ (FED).
Mô hình “Keynes mới” của Woodford nhắc nhở nhà hoạch định chính sách ở các nước đang phát triển về sự nguy hiểm của việc nhầm lẫn giữa cú sốc cung và cú sốc cầu trong một môi trường giá cả kết dính và chi phí giao dịch cao. Tại nhiều nền kinh tế đang phát triển, sự kết dính của giá cả không chỉ đến từ hành vi doanh nghiệp mà còn từ các mặt hàng do Nhà nước quản lý giá (điện, y tế, giáo dục) và những nút thắt hạ tầng logistics. Khi nền kinh tế chậm lại do cú sốc chi phí đầu vào hoặc tắc nghẽn cấu trúc, việc cố gắng đạp chân ga bằng tín dụng rẻ không giúp giải phóng sản lượng thực; nó chỉ đẩy dòng tiền dư thừa chảy vào các tài sản có cung hữu hạn như đất đai, thổi bùng bong bóng tài sản và làm xói mòn năng lực cạnh tranh của khu vực sản xuất.
Khi một nền kinh tế liên tục trải qua những chu kỳ “nóng - lạnh” thất thường, khi lạm phát và chi phí vốn giật cục theo những mệnh lệnh hành chính khó đoán định, tầm nhìn của giới chủ doanh nghiệp sẽ tự động co ngắn lại. Không một giám đốc điều hành duy lý nào dám đầu tư vào một dự án công nghệ bán dẫn hay năng lượng tái tạo có thời gian hoàn vốn 10-15 năm nếu họ không thể dự báo được quy tắc điều hành lãi suất và tỷ giá trong 12 tháng tới. Thay vì sáng tạo ra giá trị mới, dòng vốn xã hội sẽ chọn nơi trú ẩn an toàn hoặc đầu cơ ngắn hạn.
Bằng cách đặt cá nhân người tiêu dùng và doanh nghiệp vào trung tâm của các phương trình vĩ mô, Robert Hall và Michael Woodford đã gửi đi một thông điệp cho các nhà hoạch định chính sách: chính sách vĩ mô tốt nhất không phải là chính sách tạo ra những cú bất ngờ ngoạn mục, mà là chính sách loại bỏ sự bất ngờ khỏi tính toán của thị trường. Khi những đỉnh sóng lạm phát và đáy sâu suy thoái được san phẳng bởi một khuôn khổ điều hành minh bạch, dựa trên dữ liệu vi mô và sự thấu hiểu hành vi con người, các doanh nghiệp mới có đủ sự điềm tĩnh để làm công việc quan trọng nhất của mình: kiến tạo sự thịnh vượng bền vững.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
-
 Lam Hồng
-
 Nguyễn Thị Vĩnh Hà (Kim Dung ghi)
-
-
 Dũng Nguyễn
-
 Như Ý
Tin nổi bật trong ngày
Tin mới
-
-
Minh Đức
-