 English
Hàng và dịch vụ công nghiệp phục hồi

Theo dòng chảy của nền kinh tế, các doanh nghiệp trong ngành hàng và dịch vụ công nghiệp cũng trải qua một thập kỷ “phập phồng”. Ảnh: shutterstock.com
Sự phát triển của ngành hàng và dịch vụ công nghiệp gắn liền với quá trình công nghiệp hóa và mở rộng thương mại quốc tế của Việt Nam, nơi khu vực dịch vụ và công nghiệp đã vươn lên chiếm hơn 80% GDP năm 2025.
Theo nhịp tăng trưởng
Thập kỷ qua (2015-2025) nền kinh tế Việt Nam đã trải qua nhiều bước ngoặt: tăng trưởng 6,2-7,1% giai đoạn 2015-2019, giảm xuống dưới 3% trong đại dịch, rồi phục hồi mạnh với mức tăng quanh 8% giai đoạn 2022-2025. Bước sang giai đoạn 2026-2030, mục tiêu tăng trưởng GDP 2 con số mở ra một chu kỳ phát triển mới, đồng thời đặt ra yêu cầu cao hơn về năng lực sản xuất và chất lượng tăng trưởng.
 |
Theo dòng chảy của nền kinh tế, các doanh nghiệp trong ngành hàng và dịch vụ công nghiệp cũng trải qua một thập kỷ “phập phồng”. Giai đoạn 2015-2019, nền kinh tế tăng trưởng ổn định, cùng dòng vốn FDI đổ vào các khu công nghiệp đã tạo động lực thúc đẩy doanh nghiệp tích cực mở rộng quy mô hạ tầng và năng lực vận tải. Thời kỳ này, số doanh nghiệp ngành hàng và dịch vụ công nghiệp trong danh sách 50 công ty niêm yết kinh doanh hiệu quả nhất Việt Nam (TOP 50) đã tăng từ 2 công ty năm 2015 lên mức cao nhất vào năm 2017 (6 công ty) và duy trì ở mức 4-5 doanh nghiệp giai đoạn 2018-2019. Một số gương mặt nổi bật trong TOP 50 như Viconship (mã VSC), Gemadept (mã GMD), Vận tải và Xếp dỡ Hải An (mã HAH), Viettel Post (mã VTP)...
Bước sang giai đoạn 2020-2025, thị trường toàn cầu đối mặt với các cú sốc lớn từ đại dịch COVID-19, gây ra tình trạng đứt gãy chuỗi cung ứng, tắc nghẽn cảng biển và giá cước vận tải biến động mạnh. Vừa bước qua dịch bệnh, ngành lại tiếp tục chịu tác động từ các biến số địa chính trị tại Biển Đỏ hay xung đột Nga - Ukraine, các chính sách thuế quan mới từ Mỹ, biến động chi phí nhiên liệu cùng nguy cơ dư cung tải trọng toàn cầu. Theo đó, đây cũng là giai đoạn số lượng doanh nghiệp trong TOP 50 biến động rất mạnh, đa phần chỉ duy trì ở mức 2-3 doanh nghiệp nằm trong bảng xếp hạng.
Trước nhiều rủi ro bất định, các doanh nghiệp đã chủ động chuyển dịch từ chiến lược tăng trưởng nóng sang thích ứng linh hoạt, tập trung tối ưu hóa vận hành, quản trị rủi ro và đầu tư chọn lọc nhằm hướng tới mục tiêu phát triển bền vững.
Tại khu vực ASEAN, bà Maryam Baluch, chuyên gia kinh tế tại S&P Global Market Intelligence, cho rằng mặc dù con đường phía trước vẫn khó khăn trong bối cảnh bất ổn địa chính trị gia tăng, các nhà sản xuất ASEAN đã làm tốt hơn mong đợi. Các nhà sản xuất hàng hóa trong khu vực vẫn tin tưởng rằng sản lượng sẽ tăng trong 12 tháng tới, nhưng mức độ lạc quan đã giảm về mức thấp của 3 tháng và thấp hơn hẳn mức trung bình của lịch sử dữ liệu.
Ở trong nước, giai đoạn 2026-2030 được dự báo sẽ là chu kỳ mới của ngành hàng và dịch vụ công nghiệp khi đầu tư công, hạ tầng logistics và hoạt động xuất nhập khẩu tiếp tục được thúc đẩy mạnh mẽ.
Thêm nhiều trợ lực
“Động lực tăng trưởng thực chất của ngành hàng và dịch vụ công nghiệp trong 3-5 năm tới nằm ở một liên kết khá rõ: Việt Nam đang cùng lúc mở rộng năng lực sản xuất, năng lực logistics và khả năng kết nối của cả nền kinh tế”, ông Trần Đức Long, đồng sáng lập Nền tảng Tài chính MoneyGain, chia sẻ với NCĐT.
Trước hết là năng lực sản xuất. Hiện nay Nhà nước không chỉ đẩy mạnh đầu tư công, mà còn ban hành hàng loạt chính sách nhằm tạo điều kiện để khu vực tư nhân mở rộng đầu tư, tiếp cận vốn, đất đai và công nghệ thuận lợi hơn. Khi hạ tầng tốt hơn, khu công nghiệp kết nối thuận lợi hơn, thời gian vận chuyển được rút ngắn thì doanh nghiệp có thể quay vòng hàng tồn kho nhanh hơn, thúc đẩy mở rộng công suất và sử dụng vốn hiệu quả. Đây chính là bước chuyển từ việc “xây dựng hạ tầng để tạo GDP hôm nay” sang “mở rộng năng lực sản xuất để tạo tăng trưởng GDP nhiều hơn trong tương lai”, điều mà Việt Nam đang triển khai quyết liệt.
 |
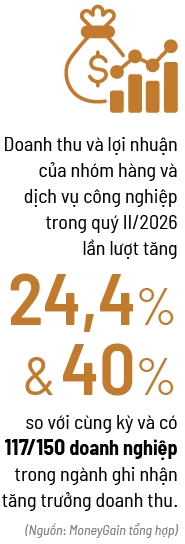
Dữ liệu tổng hợp từ MoneyGain cho thấy doanh thu và lợi nhuận của nhóm hàng và dịch vụ công nghiệp trong quý II/2026 lần lượt tăng 24,4% và 40% so với cùng kỳ; có 117/150 doanh nghiệp trong ngành ghi nhận tăng trưởng doanh thu. Nếu xu hướng này tiếp tục được duy trì, đây là tín hiệu khá rõ rằng tăng trưởng đang bành trướng từ khu vực sản xuất sang cả hệ sinh thái dịch vụ công nghiệp, thay vì chỉ dừng lại ở những con số vĩ mô.
Mảnh ghép cuối cùng là khả năng kết nối. Những dự án cao tốc, đường vành đai, cảng biển nước sâu, sân bay quốc tế và các khu công nghiệp bắt đầu nối với nhau thành một mạng lưới, hoạt động sản xuất sẽ không còn bị bó hẹp quanh một vài trung tâm lớn. Các cụm công nghiệp mới có thể hình thành dọc theo các hành lang giao thông và khi đó nhu cầu logistics không chỉ tăng vì GDP tăng mà còn tăng vì không gian kinh tế được mở rộng.
“Đầu tư công là chất xúc tác, FDI và chế biến chế tạo là nguồn hàng, xuất nhập khẩu là dòng chảy, còn hạ tầng logistics là hệ thống dẫn truyền. Nhóm hàng và dịch vụ công nghiệp chính là nhóm ngành nằm trên dòng chảy đó và hưởng lợi khi lưu lượng kinh tế ngày càng lớn”, ông Long nhấn mạnh.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
 Dũng Nguyễn
-
 Nguyễn Thanh
-
 Nhật Lệ
-
 Phạm Dung
-
 Trực Thanh
-
 Kim Dung
Tin nổi bật trong ngày
Tin mới
-
-
-
 Dũng Nguyễn