 English
Ngành quỹ lệch pha

Sự mất cân đối thể hiện sâu sắc ở cơ cấu nghiệp vụ khi nguồn vốn ủy thác đầu tư chiếm tới 89% tổng AUM toàn ngành, đạt khoảng 753.000 tỷ đồng (cuối tháng 6/2026). Ảnh: shutterstock.com
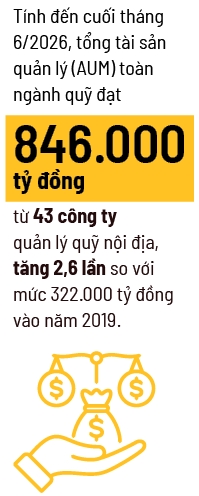
Mặc dù quy mô tổng tài sản do các công ty quản lý quỹ nắm giữ vẫn tăng trưởng liên tục, bức tranh chung của ngành quản lý quỹ tại Việt Nam hiện nay lại cho thấy sự lệch pha rõ rệt. Theo báo cáo cẩm nang ngành quản lý quỹ Việt Nam 2026 do FiinGroup và FIDT phối hợp thực hiện, tính đến cuối tháng 6/2026, tổng tài sản quản lý (AUM) toàn ngành đạt 846.000 tỷ đồng từ 43 công ty quản lý quỹ nội địa, tăng 2,6 lần so với năm 2019.
Sự lệch pha trong cấu trúc
Tuy nhiên, tỷ lệ AUM trên GDP lại duy trì quanh mức khiêm tốn 6,5% trong giai đoạn 2020-2025, cho thấy quy mô AUM tăng chủ yếu cùng với nền kinh tế, trong khi mức độ thâm nhập của các sản phẩm quản lý tài sản chuyên nghiệp chưa thực sự cải thiện.
 |
Sự mất cân đối thể hiện sâu sắc ở cơ cấu nghiệp vụ khi nguồn vốn ủy thác đầu tư chiếm tới 89% tổng AUM toàn ngành, đạt khoảng 753.000 tỷ đồng (cuối tháng 6/2026). Trong khi đó, tổng giá trị tài sản ròng (NAV) của các quỹ đầu tư chứng khoán chỉ đạt khoảng 93.000 tỷ đồng, tương đương 11% AUM và vỏn vẹn 0,7% GDP.
Đáng chú ý, gần 77% giá trị danh mục ủy thác lại tập trung vào các tài sản có tính phòng thủ cao như trái phiếu chính phủ, tiền gửi và chứng chỉ tiền gửi nhằm đáp ứng yêu cầu bảo toàn vốn của các định chế liên quan đến bảo hiểm, nhóm khách hàng chiếm tới 70,5% AUM toàn thị trường. Đối với phân khúc quỹ đầu tư, cơ cấu phân bổ tài sản vẫn nghiêng áp đảo về cổ phiếu với tỷ trọng 72% NAV và danh mục tập trung cao độ vào 2 ngành ngân hàng và bất động sản với tỷ trọng chiếm 47%.
Thực trạng này cho thấy dòng tiền chảy qua các công ty quản lý quỹ hiện chủ yếu đóng vai trò làm tài sản trú ẩn an toàn cho các tổ chức lớn, thay vì trở thành nguồn vốn cổ phần trung và dài hạn cho doanh nghiệp. Sự nghẽn dòng vốn cá nhân vào chứng chỉ quỹ có một phần nguyên nhân từ mâu thuẫn trong hệ thống phân phối. Bởi lẽ, mô hình thu nhập của các kênh bán lẻ hiện nay vẫn phụ thuộc vào doanh số và tần suất giao dịch cổ phiếu ngắn hạn thay vì duy trì tài sản tích lũy dài hạn.
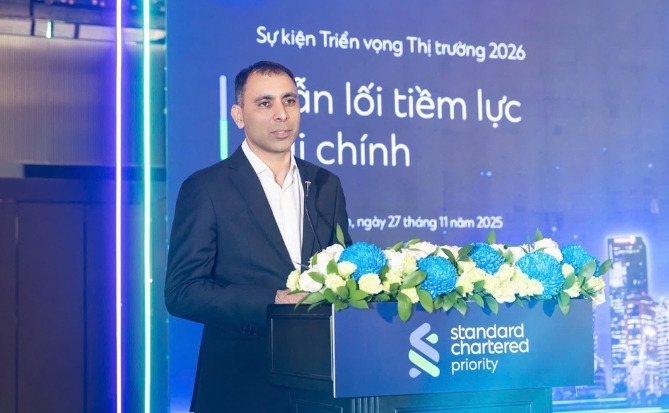
Sự chậm chân của mảng quỹ đại chúng tạo ra một điểm trũng lớn khi đặt trong tương quan với sự phục hồi mạnh mẽ của nền kinh tế thực và quy mô ngày càng mở rộng của thị trường vốn Việt Nam. Tính chung 9 tháng, tăng trưởng GDP ước đạt 9,01%, cao nhất trong 15 năm qua, nhiều địa phương đạt mức tăng trưởng 2 con số. “Chúng tôi kỳ vọng đà tăng trưởng sẽ tiếp tục được duy trì trong những tháng còn lại của năm. Mặc dù các bất định từ bên ngoài vẫn hiện hữu, các chính sách hỗ trợ tăng trưởng cùng hoạt động kinh tế duy trì tích cực được kỳ vọng sẽ tiếp tục củng cố triển vọng tăng trưởng của Việt Nam đến cuối năm”, ông Tim Leelahaphan, chuyên gia kinh tế cấp cao phụ trách Việt Nam và Thái Lan của Standard Chartered, nhận định.
Cùng với đà tăng trưởng kinh tế là sự phát triển của thị trường chứng khoán sau 3 thập kỷ phát triển, với quy mô vốn hóa thị trường cổ phiếu đạt hơn 10,57 triệu tỷ đồng, tương đương 82,3% GDP ước tính năm 2025 (cuối tháng 6/2026).
Lời giải của ngành quỹ
Cột mốc thị trường chứng khoán Việt Nam chính thức được FTSE Russell nâng hạng lên vị thế thị trường mới nổi thứ cấp vào năm 2026 càng nâng cao vị thế tài chính quốc gia. Đồng thời, báo cáo của McKinsey dự báo thị trường quản lý gia sản tại Việt Nam sẽ đạt quy mô 600 tỷ USD vào năm 2027. Bối cảnh tích lũy tài sản cá nhân gia tăng nhanh chóng chính là dư địa dồi dào nhưng chưa được ngành quỹ khai thác hiệu quả.
Để xóa bỏ sự lệch pha cấu trúc và đưa chứng chỉ quỹ trở thành kênh tích lũy tài sản chủ lực cho dòng vốn cá nhân, ngành quản lý quỹ cần thực hiện những bước chuyển dịch chiến lược về sản phẩm, kênh phân phối và cơ chế chính sách. Về khía cạnh sản phẩm, việc dịch chuyển từ đơn thuần “mở thêm quỹ mới” sang mở rộng cấu trúc lớp tài sản như quỹ thị trường tiền tệ, quỹ ESG, quỹ hưu trí hay các ETF Smart Beta được xem là hướng đi đột phá. Nhưng việc sáng tạo sản phẩm mới chỉ giải quyết một phần của bài toán. Để dòng vốn cá nhân thực sự chảy mạnh vào chứng chỉ quỹ, thị trường đòi hỏi sự tháo gỡ đồng bộ ở cấp độ hệ thống.
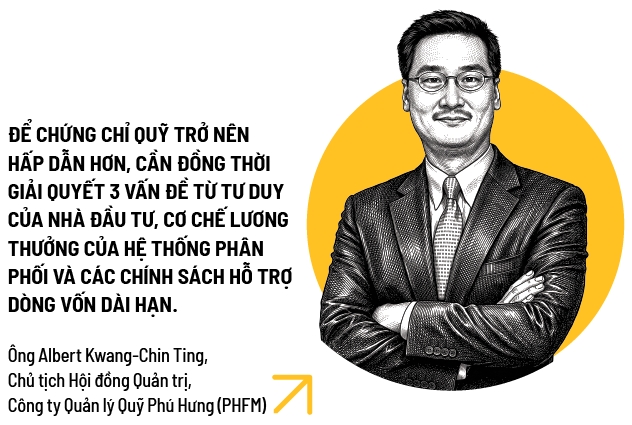 |
Ông Albert Kwang-Chin Ting, Chủ tịch Hội đồng Quản trị Công ty Quản lý Quỹ Phú Hưng (PHFM), cho rằng để chứng chỉ quỹ trở nên hấp dẫn hơn, cần đồng thời giải quyết 3 vấn đề từ tư duy của nhà đầu tư, cơ chế lương thưởng của hệ thống phân phối và các chính sách hỗ trợ dòng vốn dài hạn.
Đáng chú ý, theo lãnh đạo PHFM, cần có thêm các chính sách khuyến khích hình thành nguồn vốn đầu tư dài hạn. Một hướng có thể nghiên cứu là những chương trình đầu tư định kỳ thông qua doanh nghiệp. Nếu đi kèm với ưu đãi hợp lý về thuế hoặc cơ chế lương thưởng, mô hình này có thể giúp hình thành thói quen tích lũy định kỳ, đồng thời tạo thêm nguồn vốn dài hạn và ổn định cho thị trường.
Sự cải cách đồng bộ này trở nên cấp thiết khi thị trường nâng hạng dự kiến thu hút khoảng 6 tỷ USD dòng vốn ngoại, mở ra cơ hội hợp tác lớn cho các quỹ nội địa qua mô hình quỹ đầu tư vào quỹ hoặc quỹ con. Giải quyết sự lệch pha cấu trúc sẽ giúp ngành quản lý quỹ Việt Nam phát huy tối đa vai trò là kênh dẫn vốn trung và dài hạn bền vững cho nền kinh tế.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư