 English
Ngân hàng đẩy sóng tăng vốn

Từ góc độ các ngân hàng, hầu hết đều cho rằng cuộc chơi lần này là để đặt cược vào tăng trưởng dài hạn. Ảnh: shutterstock.com
Quy mô vốn điều lệ của VPBank (mã VPB) đã tăng gấp 3 lần sau mỗi chu kỳ 5 năm. Nếu như năm 2015, con số này ở mức 8.056 tỷ đồng thì đến năm 2025 đã là 79.300 tỷ đồng. Nhưng ở chu kỳ tăng trưởng mới này, Ngân hàng vừa hoàn tất tăng vốn lên mức 100.000 tỷ đồng, vẫn còn phương án chào bán cổ phần riêng lẻ cho nhà đầu tư ngoại.
Cuộc đua đến mốc 100.000 tỷ đồng
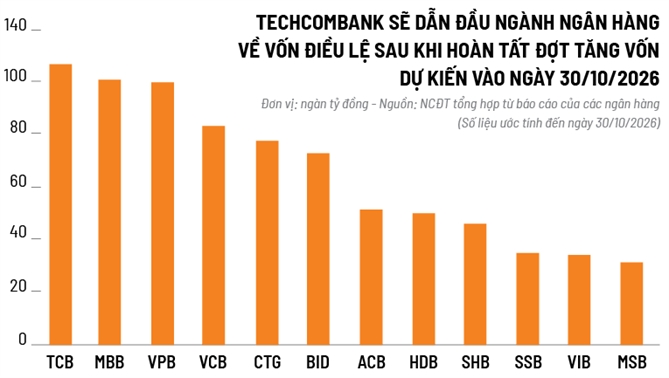
Không chỉ có VPBank, Ngân hàng MB (mã MBB) mới đây cũng hoàn tất chạm mốc 100.000 tỷ đồng vốn điều lệ. Tiếp theo sẽ là Techcombank (mã TCB) chốt quyền vào ngày 30/10/2026 với quy mô vốn tăng thêm 35.731 tỷ đồng. Sau khi hoàn tất đợt phát hành này, Techcombank sẽ dẫn đầu ngành về vốn điều lệ với 106.593 tỷ đồng. Cuộc đua tăng vốn vẫn chưa chấm dứt, như VPBank còn để ngỏ kế hoạch phát hành riêng lẻ hơn 624 triệu cổ phiếu cho nhà đầu tư nước ngoài, trong đó có nhắc đến cổ đông chiến lược SMBC (Nhật). Tương tự, MB cũng chỉ mới hoàn thành một phần trong kế hoạch tăng vốn 3 giai đoạn.
Như vậy, tổng quy mô vốn điều lệ 3 ngân hàng tư nhân lên tới hơn 300.000 tỷ đồng, vượt xa 3 ngân hàng quốc doanh niêm yết với khoảng 234.000 tỷ đồng. Dĩ nhiên, nhóm ngân hàng này cũng có kế hoạch riêng. Theo đó, VietinBank (mã CTG) dự tính chia cổ tức bằng cổ phiếu để hướng tới mốc 105.000 tỷ đồng vốn điều lệ; Vietcombank (mã VCB) phát hành cổ phiếu cho cổ đông hiện hữu, với vốn điều lệ có thể chạm mốc 94.000 tỷ đồng, tức tăng khoảng hơn 12%; BIDV (mã BID) cũng có kế hoạch tương tự.
 |
Cuộc đua tăng vốn bước sang một giai đoạn đáng chú ý khi các ngân hàng quy mô lớn liên tiếp vượt những cột mốc mới, nhưng nhóm nhỏ hơn cũng không muốn nằm ngoài xu hướng. Điều này khác với nhiều năm trước đây, khi có nhiều tên tuổi ngân hàng tầm trung và nhỏ gần như mất hút khỏi thị trường.
NCB (mã NVB) là ví dụ điển hình khi vốn có thể tăng gấp đôi so với hiện tại. Theo đó, Ngân hàng đã hoàn tất một đợt tăng vốn vào cuối tháng 6/2026, đưa vốn điều lệ lên 29.280 tỷ đồng. Đến tháng 8, NCB trình kế hoạch phát hành riêng lẻ trong năm 2027 với kế hoạch vốn điều lệ lên tới 62.280 tỷ đồng.
Tại ABBank (mã ABB), kế hoạch tăng vốn tại Đại hội cổ đông thường niên hồi tháng 4 đã được điều chỉnh vào tháng 8, sau khi hoàn tất nâng vốn lên hơn 16.000 tỷ đồng với phương án phát hành cổ phiếu trả cổ tức tỷ lệ 15%. Theo đó, ABBank nâng tỷ lệ chào bán cho cổ đông hiện hữu từ 20% lên 50%, đồng thời bổ sung kế hoạch phát hành cổ phiếu thưởng tỷ lệ 12%. Số vốn điều lệ mới có thể tăng gần 70%.
Reuters hồi đầu tháng 10 dẫn lại ước tính từ Fitch Ratings, các đợt chào bán cổ phiếu của các ngân hàng Việt Nam có thể huy động gần 7 tỷ USD vào cuối năm 2027. Nhiều khả năng đây sẽ là làn sóng huy động vốn lớn nhất từ trước đến nay của ngành ngân hàng Việt Nam.
Còn theo thống kê của Công ty Chứng khoán SSI, kế hoạch phát hành cổ phiếu của 8 ngân hàng có tổng giá trị khoảng 144.000 tỷ đồng, tương đương 5,4 tỷ USD. Trong đó, NCB, Vietcombank và BIDV chiếm gần 2/3 tổng giá trị. Nhưng trong xu hướng tăng này cũng có sự phân hóa.
Trong khi phần lớn các ngân hàng quy mô lớn phát hành dưới 15% số lượng cổ phiếu trước phát hành, các ngân hàng nhỏ hơn như NCB, PVComBank (mã PCB) và MSB lại theo đuổi kế hoạch tăng vốn mạnh mẽ hơn (lần lượt 113%, 33% và 25%). Tính chung, nguồn vốn mới sẽ giúp vốn chủ sở hữu của các ngân hàng niêm yết tăng khoảng 6,9%, cùng với sự hỗ trợ thêm từ lợi nhuận giữ lại năm 2027.
Bên cạnh việc nâng vốn điều lệ, tăng nguồn vốn cấp 2 để đẩy mạnh nguồn vốn chủ sở hữu cũng là xu hướng đáng chú ý. Thống kê của VIS Rating cho thấy trong quý III vừa qua, các ngân hàng quốc doanh và một số ngân hàng tư nhân đã tăng cường phát hành trái phiếu thứ cấp nhằm đáp ứng hệ số an toàn vốn (CAR). Một điểm nhấn khác là ngân hàng cũng chuyển hướng sang huy động thông qua sản phẩm chứng chỉ tiền gửi kỳ hạn dài, nhằm thu hút nguồn vốn từ nhà đầu tư cá nhân.
 |
Theo ông Quản Trọng Thành, Giám đốc Khối Phân tích Công ty Chứng khoán Maybank, các ngân hàng đang có 2 chiến dịch tăng vốn. Một là tăng vốn chủ sở hữu thông qua phát hành cổ phần cho các đối tác chiến lược nước ngoài và giữ lại lợi nhuận hằng năm. Hai là phát triển nguồn vốn thông qua huy động trong nước và vay vốn nước ngoài để mở rộng khả năng cho vay. “Cuộc đua tăng vốn của các ngân hàng đang bắt đầu. Mục đích là để đảm bảo tỷ lệ an toàn vốn đạt chuẩn Basel III và nâng cao quy mô vốn nhằm đủ năng lực tham gia tài trợ cho các dự án, chương trình phát triển lớn của quốc gia. Đây là một cuộc chiến về quy mô”, ông Thành đánh giá.
Đặt cược tầm nhìn dài hạn
“Tăng vốn trở thành xu hướng tất yếu trong kỷ nguyên mới. Trong bối cảnh thị trường vốn vẫn cần nhiều năm nữa mới có thể hấp thụ rủi ro kỳ hạn dài, ngân hàng vẫn là kênh tài trợ vốn chủ đạo, tài trợ cho các dự án trong suốt giai đoạn thi công trước khi có thể tái cấp vốn sang các nhà đầu tư dài hạn. Áp lực lên bảng cân đối kế toán theo đó khiến ngày càng nhiều ngân hàng phải huy động thêm vốn chủ sở hữu và vốn nợ để duy trì tăng trưởng tín dụng”, báo cáo ngành của SSI đánh giá.
 |
Từ góc độ các ngân hàng, hầu hết đều cho rằng cuộc chơi lần này là để đặt cược vào tăng trưởng dài hạn. Theo Techcombank, kế hoạch tăng vốn điều lệ lần này là “một bước đi quan trọng nhằm củng cố nền tảng vốn dài hạn, chuẩn bị cho giai đoạn tăng trưởng tiếp theo”.
“Trong bối cảnh rất nhiều ngân hàng hiện nay đều tăng vốn, việc tăng vốn không chỉ xuất phát từ mục tiêu đáp ứng các chỉ tiêu an toàn, củng cố nội lực, mà còn cho các mục tiêu bứt phá trong tương lai, hay nói cách khác là bước đệm để đảm bảo việc tăng trưởng đồng nhịp với tầm nhìn trung dài hạn của tổ chức”, văn bản của BVBank, khi triển khai phương án chào bán 320 triệu cổ phiếu cho cổ đông hiện hữu nhằm tăng vốn hơn 56% vào cuối tháng 9, nhắc đến.
Theo bà Hoàng Thúy Lương, Kinh tế trưởng Công ty Chứng khoán Vietcap, việc các ngân hàng đẩy mạnh tăng vốn hiện nay xuất phát từ 2 nhu cầu chính. Thứ nhất là củng cố năng lực tài chính để mở rộng hoạt động kinh doanh, đặc biệt là đáp ứng nhu cầu tín dụng ngày càng lớn của nền kinh tế. Thứ 2 là tăng cường vốn tự có nhằm duy trì hệ số CAR và đáp ứng các chuẩn mực an toàn vốn ngày càng cao. “Khi tín dụng tăng trưởng, tài sản có rủi ro thường tăng theo, tạo thêm áp lực đối với CAR nếu vốn tự có không tăng tương ứng”, bà Lương nói.
Sức ép lên các ngân hàng cũng đang ngày càng rõ rệt khi bước vào chu kỳ tăng tốc đầu tư. Theo SSI, quy mô vốn của ngành vẫn khiêm tốn so với nhu cầu đáp ứng kế hoạch đầu tư giai đoạn 2026-2030; trong đó, khu vực Nhà nước chỉ đáp ứng khoảng 1/5, mức tăng thêm chủ yếu sẽ thuộc về khu vực tư nhân, mà phần lớn nguồn vốn vẫn phụ thuộc vào tín dụng ngân hàng. Theo bà Lương, mặt bằng lãi suất cao làm tăng chi phí cơ hội của nhà đầu tư, trong khi khả năng hấp thụ các đợt phát hành cổ phiếu quy mô lớn của thị trường cũng là một thách thức.
“Khả năng huy động vốn sẽ có sự phân hóa giữa các ngân hàng. Những ngân hàng có hiệu quả kinh doanh tốt, chất lượng tài sản cao và khả năng thu hút nhà đầu tư chiến lược sẽ có lợi thế hơn. Ngược lại, các ngân hàng có nền tảng tài chính yếu hơn có thể gặp khó khăn trong việc thu hút nhà đầu tư, từ đó phải cân nhắc điều chỉnh giá phát hành, hoặc thời điểm thực hiện kế hoạch tăng vốn”, bà Lương đánh giá.
 |
| Nhìn chung, tăng vốn là chủ đề lặp lại liên tục ở các ngân hàng trong nhiều năm qua, mốc 100.000 tỷ đồng vốn điều lệ cũng chưa phải là đích đến cuối cùng. Ảnh: QH |
Theo ông Thành của Maybank, trên thực tế, ngành ngân hàng đã bước vào giai đoạn phân hóa mạnh mẽ do 2 yếu tố quan trọng. Thứ nhất là việc phụ thuộc vào chu kỳ phát triển kinh tế với ưu tiên các tập đoàn lớn dẫn dắt các dự án quốc gia ở những dự án trọng điểm, từ hạ tầng, năng lượng đến công nghệ… “Những ngân hàng có nền tảng quan hệ khách hàng doanh nghiệp lớn sẽ có dư địa để mở rộng bảng cân đối tài sản trong 3 năm tới. Đây là sự phân hóa do chu kỳ phát triển kinh tế tạo ra”, ông Thành nhận định.
Câu chuyện thứ 2 liên quan đến quản trị, cụ thể là các khung quản lý mới. Các ngân hàng sẽ phải áp dụng những tiêu chí quản trị thanh khoản chặt chẽ hơn, tương đương với các chuẩn mực Basel III. Những ngân hàng lớn, có hệ thống dữ liệu và hạ tầng tốt, đội ngũ nhân sự và bộ máy quản trị rủi ro mạnh sẽ có lợi thế đi trước, triển khai sớm hơn. Với hồ sơ tốt, những ngân hàng này cũng có khả năng tiếp cận thị trường vốn và vay vốn nước ngoài thuận lợi hơn.
Nhìn chung, tăng vốn là chủ đề lặp lại liên tục ở các ngân hàng trong nhiều năm qua, mốc 100.000 tỷ đồng vốn điều lệ cũng chưa phải là đích đến cuối cùng. Thị trường sẽ thấy rõ hơn những ngân hàng có tham vọng và mạnh tay tăng vốn để thực hiện tham vọng đó. Dù việc sở hữu nguồn vốn lớn mang đến cơ hội cải thiện vị thế và thị phần, nhưng đồng thời cũng đặt sức ép cho các ông chủ ngân hàng trong việc điều hướng dòng tiền và quản trị thanh khoản, trong đó chất lượng tài sản là tiêu điểm được chú ý tiếp theo.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
 Dung Phạm
-
-
 Dũng Nguyễn
-
 Nguyễn Thanh
-
 Nhật Lệ
-
 Phạm Dung