 English
Giữ chân “đại bàng”

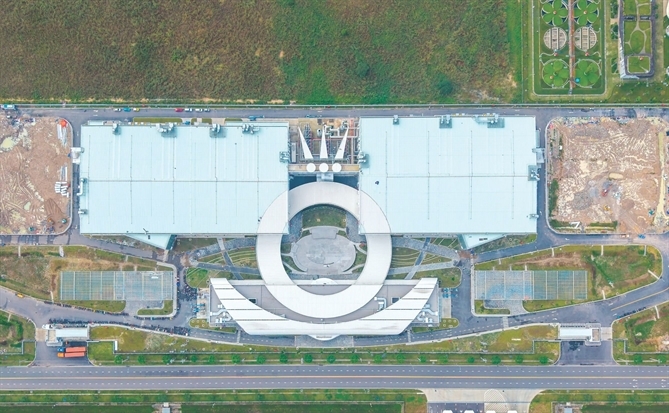
Theo phân tích của Savills Việt Nam, không phải khu công nghiệp nào cũng cần cung cấp cùng một danh mục tiện ích. Ảnh: TL
Đại diện một nhà kinh doanh tủ khóa điện tử và máy bán hàng tự động toàn cầu gần đây tiết lộ một sự thật đáng suy ngẫm: công ty của bà chỉ duy trì khoảng 1/8 tổng công suất tại Việt Nam. Quyết định này không phải là một sự chuyển dịch toàn diện, mà giống như một phương án “phòng ngừa rủi ro” trước những động thái thuế quan khó lường từ Mỹ.
Câu chuyện này phản ánh một lăng kính thực tế đang định hình lại bức tranh vĩ mô của kinh tế Việt Nam. Hàng ngàn hecta đất công nghiệp đang được gấp rút san lấp để đón đầu làn sóng dịch chuyển chuỗi cung ứng. Thế nhưng, trong một thế giới phẳng đầy biến động, một nhà máy đặt chân đến Việt Nam không còn đồng nghĩa với một bản cam kết đầu tư dài hạn.
Sau sức hút ban đầu
Trên lý thuyết, lợi thế của Việt Nam là quá rõ ràng. Theo Economist Intelligence Unit (EIU), vào tháng 7, hàng hóa Trung Quốc khi vào Mỹ phải gánh mức thuế lên tới 20%, trong khi con số này ở Việt Nam chỉ là 6,1%, Thái Lan là 4,5% và Indonesia là 13,4%.
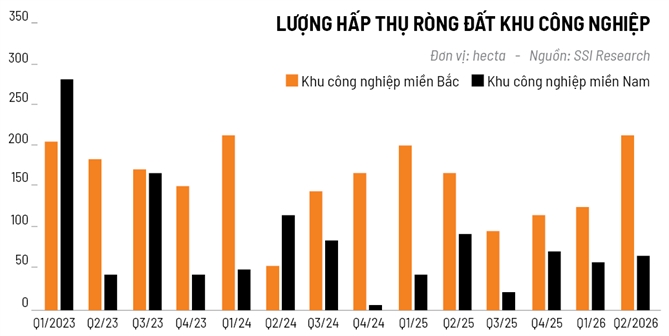
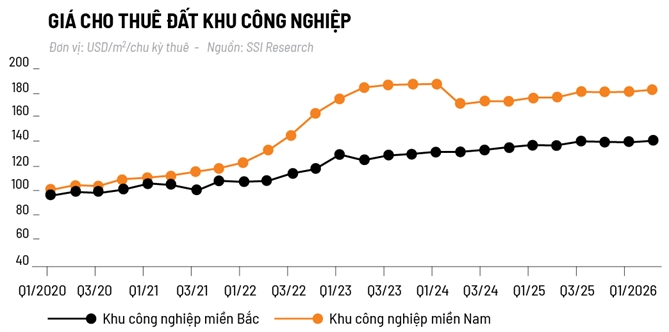
Động lực từ sự chênh lệch thuế quan này đã phả hơi nóng vào thị trường bất động sản công nghiệp. Báo cáo của SSI Research dự báo nguồn cung đất công nghiệp mới có thể tăng thêm 1.347 ha trong quý IV/2026 và năm 2027, với quy mô phân bổ khá cân bằng giữa miền Bắc và miền Nam. Lượng diện tích hợp đồng thuê mới và biên bản ghi nhớ (MOU) trong năm 2027 cũng được kỳ vọng đạt mốc 1.000 ha, tăng 18,6% so với năm trước, chủ yếu nhờ vào các doanh nghiệp đến từ Trung Quốc đại lục, Đài Loan và Hồng Kông (Trung Quốc).
Nhu cầu được dự báo tăng, nhưng điều đó không có nghĩa mọi dự án đều có thể tìm được khách thuê đúng tiến độ hoặc đạt mức giá đủ hấp dẫn để bảo đảm hiệu quả đầu tư. Chi phí để đưa một khu công nghiệp mới vào hoạt động cũng đang tăng. Báo cáo của SSI ước tính giá các vật liệu xây dựng chủ chốt như cát, đá, xi măng và vật liệu san lấp tăng trung bình khoảng 20% so với cùng kỳ. Khó khăn trong đền bù và giải phóng mặt bằng tiếp tục làm tăng chi phí phát triển dự án. Hệ quả là biên lợi nhuận gộp của các khu công nghiệp mới có thể thu hẹp còn 30-35%, thấp hơn đáng kể so với mức trên 50% tại các khu hiện hữu.
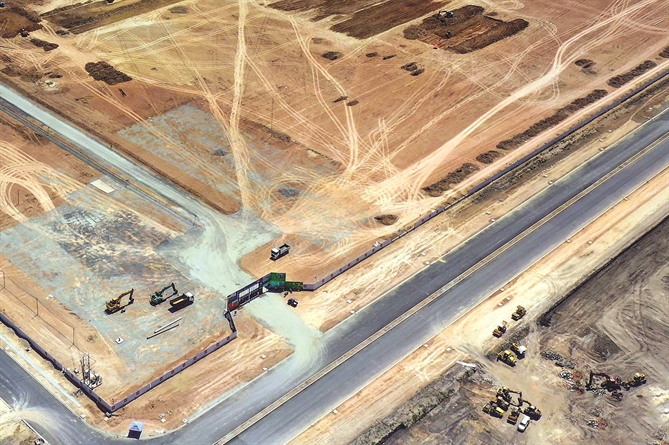 |
| Nếu Việt Nam muốn thu hút những dự án có giá trị cao hơn, năng lực của hệ sinh thái sản xuất phải tiến lên cùng với nguồn cung đất. Ảnh: TL |
Khoảng cách ấy cho thấy người đến sau phải đối mặt với một bài toán khó hơn. Những khu công nghiệp đã hoàn thiện hạ tầng, có khách thuê và sở hữu quỹ đất sẵn sàng cho thuê có lợi thế mà dự án mới không dễ tái tạo. Chủ đầu tư mới có thể phải bỏ vốn nhiều hơn để phát triển một sản phẩm, trong khi dư địa tăng giá cho thuê lại hạn chế.
SSI dự báo giá thuê đất công nghiệp có thể đi ngang trong năm 2027 khi các dự án mới cạnh tranh bằng mức giá hấp dẫn hơn để thu hút khách thuê và đẩy nhanh tỷ lệ lấp đầy. Điều đó không đồng nghĩa lợi nhuận toàn ngành sẽ suy giảm, bởi kết quả còn phụ thuộc vào quỹ đất sẵn có, thời điểm ghi nhận doanh thu và khả năng thu hút khách thuê của từng doanh nghiệp. Tuy nhiên, với các dự án mới, biên an toàn của quyết định đầu tư có thể hẹp hơn.
Một quan ngại còn lớn hơn là liệu rằng theo một phương thức cũ, quỹ đất lớn, kết nối hạ tầng có còn hiệu quả với bất động sản công nghiệp Việt Nam? Sự dịch chuyển sản xuất khỏi Trung Quốc thường được xem là một cơ hội gần như tự nhiên đối với Việt Nam nhờ các điều kiện thuận lợi về vị trí địa lý và sự ổn định chính trị. Nhưng trong bối cảnh hiện tại, với sự phát triển trí tuệ nhân tạo (AI) và các ngành công nghiệp tiên tiến như bán dẫn, chẳng hạn, dẫn đến quyết định của các doanh nghiệp đa quốc gia về việc chọn một địa điểm để đa dạng hóa chuỗi cung ứng khác với quyết định đặt thêm công suất sản xuất tại đó.
Bà Trang Lê, Tổng Giám đốc JLL Việt Nam, từng chia sẻ tại Diễn đàn Bất động sản công nghiệp Việt Nam lần thứ 6 rằng, các nhà đầu tư mà JLL tư vấn quan tâm nhiều đến tốc độ triển khai, hạ tầng và chất lượng lao động. Đây không phải là những tiêu chí hoàn toàn mới, nhưng trọng số của chúng tăng lên khi nhà đầu tư hướng đến các ngành có yêu cầu kỹ thuật cao, quy trình sản xuất phức tạp và tiêu chuẩn chất lượng nghiêm ngặt.
 |
Chẳng hạn, một số doanh nghiệp cân nhắc chuyển sản xuất từ Trung Quốc sang Việt Nam nhận thấy chi phí vận hành ban đầu có vẻ hấp dẫn, nhưng khi đưa sản xuất vào thực tế, tỷ lệ sản phẩm lỗi do kỹ năng lao động còn hạn chế có thể làm xói mòn phần tiết kiệm. Trong khi đó, chuỗi cung ứng tại Trung Quốc đã được chuẩn hóa và tự động hóa ở mức cao, giúp doanh nghiệp kiểm soát chất lượng và năng suất tốt hơn.
Điều này đã được phản ánh bởi Reuters. Một năm sau khi chuyển hoạt động sản xuất và tìm nguồn cung ra khỏi Trung Quốc nhằm tránh mức thuế quan cao hơn của Mỹ, một số doanh nghiệp đang nhận ra rằng việc tái tạo hệ sinh thái nhà máy của Trung Quốc không hề dễ dàng nên họ đang đưa hoạt động sản xuất quay trở lại.
Reuters dẫn nguồn tin chưa kiểm chứng rằng nhà bán lẻ Mỹ Target đã chuyển một phần đơn hàng trở lại các nhà cung cấp Trung Quốc, với lý do gián đoạn chuỗi cung ứng và những hạn chế về năng lực sản xuất. Hay như Shein, hãng bán lẻ thời trang nhanh có nguồn gốc Trung Quốc, cũng đang thu hẹp một phần hoạt động tại Việt Nam.
Cục diện cạnh tranh mới
Áp lực cạnh tranh không chỉ đến từ Trung Quốc mà còn từ các trung tâm sản xuất khác ở khu vực trong việc thu hút dòng vốn vào các ngành công nghiệp mới. Bà Chương Quốc Đoan, Phó Giám đốc Dịch vụ cho thuê, Bất động sản công nghiệp và văn phòng, Cushman & Wakefield Việt Nam, cho biết Indonesia có lợi thế trong chế biến sâu tài nguyên và chuỗi cung ứng nickel - pin, Malaysia nổi bật ở lĩnh vực bán dẫn, điện tử giá trị cao và đang thu hút đầu tư vào các trung tâm dữ liệu, trong khi Việt Nam tiếp tục thu hút đáng kể vốn đầu tư vào lĩnh vực điện tử và sản xuất công nghệ cao, cùng với các dự án mở rộng về chế tạo chip bán dẫn. Sự khác biệt này cho thấy mỗi quốc gia đang định vị vai trò riêng trong chuỗi giá trị sản xuất khu vực, thay vì cạnh tranh hoàn toàn trên cùng một mặt trận.
 |
Nhìn chung, Việt Nam vẫn có lợi thế nhờ chi phí sản xuất cạnh tranh, mạng lưới các hiệp định thương mại tự do và vị trí gần các trung tâm cung ứng linh kiện của châu Á. Tuy nhiên, lợi thế của Việt Nam nằm ở những phân khúc và công đoạn sản xuất phù hợp, thay vì cạnh tranh trực tiếp với các quốc gia trong khu vực ở mọi lĩnh vực.
Sự khác biệt đó khiến câu chuyện thu hút FDI không thể chỉ được đo bằng số lượng nhà máy chuyển đến. Khi mỗi thị trường có thế mạnh riêng trong chuỗi giá trị, khả năng giữ chân doanh nghiệp còn phụ thuộc vào việc Việt Nam có thể đáp ứng những yêu cầu sản xuất ngày càng chuyên biệt hay không.
“Nếu căng thẳng thương mại Mỹ - Trung hạ nhiệt, doanh nghiệp cũng không nhất thiết rời Việt Nam; quyết định ở lại sẽ phụ thuộc vào năng suất lao động, tổng chi phí sản xuất, hệ sinh thái nhà cung cấp, chất lượng hạ tầng và khả năng tiếp cận thị trường xuất khẩu”, bà Đoan nói.
SSI Research lưu ý các khách thuê tiềm năng đang thận trọng trước chính sách thuế của Mỹ; một số doanh nghiệp có xu hướng ưu tiên nhà xưởng xây sẵn để thử nghiệm thị trường và lựa chọn những dự án quy mô nhỏ hơn trước khi mở rộng. Cách tiếp cận này có thể giúp doanh nghiệp giảm rủi ro ban đầu, nhưng cũng khiến thời điểm hấp thụ đất và ghi nhận doanh thu của chủ đầu tư khó dự đoán hơn.
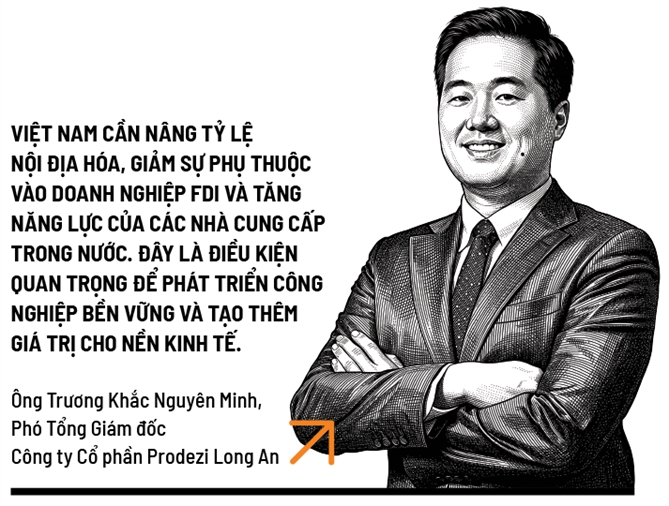
Ông Trương Khắc Nguyên Minh, Phó Tổng Giám đốc Công ty Cổ phần Prodezi Long An, cho rằng các số liệu hiện tại chưa đủ dài và rõ để kết luận Việt Nam đang mất lợi thế cạnh tranh hay dòng vốn sản xuất đang dịch chuyển khỏi thị trường này.
 |
| Áp lực cạnh tranh không chỉ đến từ Trung Quốc mà còn từ các trung tâm sản xuất khác ở khu vực trong việc thu hút dòng vốn vào các ngành công nghiệp mới. Ảnh: shutterstock.com |
Theo ông, hoạt động đầu tư chịu tác động của nhiều yếu tố, từ thương chiến Mỹ - Trung đến những biến động địa chính trị khác. Có thời điểm thị trường phát đi tín hiệu tích cực, nhưng sau khi xung đột tại Trung Đông leo thang, một số kế hoạch đầu tư chậm lại.Tại Prodezi Long An, đã có 5 nhà đầu tư tiếp tục các bước triển khai, từ nhận đất đến xây dựng, với mục tiêu đưa nhà máy vào hoạt động trong vòng 1-2 năm tới. Tuy nhiên, vẫn có một số nhà đầu tư ở giai đoạn đầu đã tạm dừng hoặc rà soát lại dự án khi căng thẳng địa chính trị gia tăng. Có trường hợp đã dành khoảng 40-50% nguồn lực cho quá trình chuẩn bị nhưng vẫn quyết định chờ thêm để đánh giá tình hình.
Cạnh tranh cũng không diễn ra đồng đều giữa các quốc gia. Malaysia có nền tảng sâu hơn trong ngành bán dẫn, trong khi Việt Nam có thế mạnh ở khâu lắp ráp và sản xuất cuối chuỗi. Vì vậy, chỉ nhìn vào tổng vốn đăng ký hoặc số dự án dịch chuyển sẽ khó phản ánh đầy đủ vị trí của từng thị trường trong chuỗi cung ứng.
“Trường hợp ngành may mặc từng dịch chuyển sang Bangladesh rồi một phần quay trở lại Việt Nam cho thấy quyết định lựa chọn địa điểm sản xuất có thể thay đổi theo thời gian và điều kiện kinh doanh”, ông Minh nói.
Chạy đua giữ chân nhà máy
Những trường hợp trên cho thấy lợi thế thuế quan có thể đưa doanh nghiệp đến Việt Nam, nhưng chưa đủ để giữ chân họ. Quyết định mở rộng còn phụ thuộc vào chi phí vận hành, hạ tầng, lao động và khả năng kết nối với chuỗi cung ứng. Đây cũng là bài toán mà thị trường bất động sản công nghiệp phải giải quyết: không chỉ cung cấp đất, mà còn tạo điều kiện để nhà máy vận hành hiệu quả và mở rộng lâu dài.
 |
Theo phân tích của Savills Việt Nam, không phải khu công nghiệp nào cũng cần cung cấp cùng một danh mục tiện ích. Một dự án phục vụ điện tử hoặc công nghệ cao có thể cần nguồn điện ổn định, chất lượng nước và hệ thống xử lý đáp ứng tiêu chuẩn kỹ thuật nghiêm ngặt trong khi một khu công nghiệp phục vụ chế biến hay công nghiệp nhẹ có thể phụ thuộc nhiều hơn vào vị trí gần nguyên liệu, thị trường tiêu thụ và mạng lưới logistics. Năng lực cạnh tranh vì thế nằm ở mức độ phù hợp với nhu cầu của khách thuê, chứ không phải số lượng tiện ích được quảng bá.
Điều này cũng đặt ra yêu cầu đối với mô hình khu công nghiệp sinh thái. Bà Nguyễn Trâm Anh, Quản lý Dự án Quốc gia, Chương trình Khu công nghiệp sinh thái toàn cầu tại Việt Nam của UNIDO, lưu ý rằng hoạt động cộng sinh công nghiệp cần cơ chế và hướng dẫn cụ thể để triển khai rộng hơn. Trong mô hình này, chất thải hoặc phụ phẩm của một doanh nghiệp có thể trở thành đầu vào cho doanh nghiệp khác, giúp sử dụng tài nguyên hiệu quả hơn. Nhưng để biến ý tưởng thành kết quả, các doanh nghiệp cần phối hợp với nhau trong một cơ chế vận hành phù hợp, chứ không chỉ đầu tư thêm thiết bị riêng lẻ.
Bài toán vì vậy vượt ra ngoài phạm vi bất động sản. Khu công nghiệp có thể giảm một phần chi phí và rút ngắn thời gian triển khai nhưng năng suất lao động, chất lượng nhà cung ứng, tính ổn định của hạ tầng liên vùng và hiệu quả thủ tục còn phụ thuộc vào môi trường kinh doanh rộng hơn. Nếu Việt Nam muốn thu hút những dự án có giá trị cao hơn, năng lực của hệ sinh thái sản xuất phải tiến lên cùng với nguồn cung đất. Đó cũng là giới hạn của mô hình cạnh tranh chủ yếu dựa vào quỹ đất và hạ tầng. Trong khi đó, kỳ vọng về dòng vốn dịch chuyển có thể thay đổi theo chính sách thương mại, chiến lược của các tập đoàn và điều kiện kinh doanh tại từng thị trường.
Báo cáo nửa đầu năm 2026 của Savills Việt Nam cho thấy ngành công nghiệp chế biến, chế tạo tiếp tục dẫn đầu về thu hút FDI tại Việt Nam, thu hút khoảng 18,47 tỷ USD vốn đăng ký, trong đó 10,71 tỷ USD đến từ các dự án mới. Đáng chú ý, số dự án sản xuất mới giảm từ 759 xuống 468 so với cùng kỳ năm trước. Diễn biến này cho thấy quy mô vốn bình quân trên mỗi dự án mới tăng lên, dù chưa đủ để kết luận toàn bộ dòng vốn FDI đang chuyển dịch sang các dự án lớn hơn.
Điều này, nếu tiếp tục diễn ra, có thể dẫn đến tình trạng “thừa đất công nghiệp nhưng thiếu đúng loại hạ tầng mà nhà đầu tư cần”. Nhìn từ phía đơn vị tư vấn bất động sản công nghiệp, sự lệch pha giữa nguồn cung và nhu cầu cũng là một rủi ro đáng lưu ý.
 |
| Việt Nam vẫn có lợi thế nhờ chi phí sản xuất cạnh tranh, mạng lưới các hiệp định thương mại tự do và vị trí gần các trung tâm cung ứng linh kiện của châu Á. Ảnh: shutterstock.com |
Đại diện của Cushman & Wakefield Việt Nam cho rằng thị trường có thể tăng thêm diện tích đất công nghiệp nhưng chưa chắc đáp ứng đúng yêu cầu ngày càng chuyên biệt của các dự án FDI. Một khu công nghiệp có quỹ đất lớn vẫn có thể gặp khó nếu thiếu hạ tầng kỹ thuật phù hợp, chưa sẵn sàng về pháp lý hoặc không thể đáp ứng tiến độ triển khai của nhà đầu tư.
Với các dự án công nghệ cao, khoảng cách giữa một khu đất sẵn sàng cho thuê và một địa điểm đủ điều kiện vận hành nhà máy có thể rất lớn. Nhà đầu tư có thể cần nguồn điện ổn định, hệ thống cấp nước và xử lý nước thải đạt chuẩn, phòng sạch, kiểm soát độ rung, hạ tầng viễn thông và các điều kiện nghiêm ngặt về môi trường, an toàn. Không phải khu công nghiệp nào cũng có thể đáp ứng đồng thời những yêu cầu này.
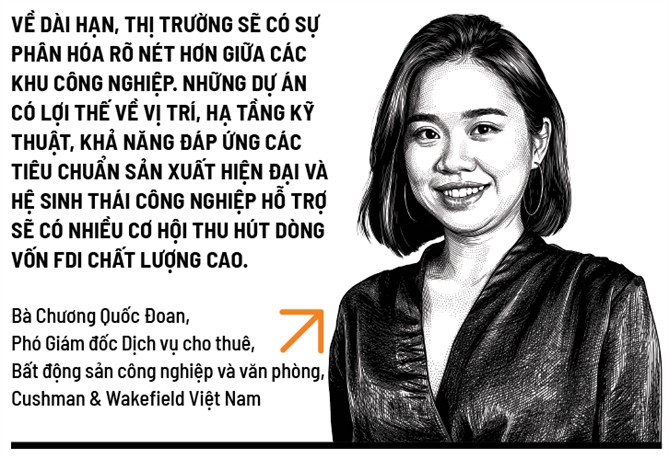
Hướng đi của thị trường vì thế không chỉ là phát triển thêm nguồn cung mà còn phải phát triển đúng loại sản phẩm và hạ tầng mà từng nhóm ngành cần. “Về dài hạn, thị trường sẽ có sự phân hóa rõ nét hơn giữa các khu công nghiệp. Những dự án có lợi thế về vị trí, hạ tầng kỹ thuật, khả năng đáp ứng các tiêu chuẩn sản xuất hiện đại và hệ sinh thái công nghiệp hỗ trợ sẽ có nhiều cơ hội thu hút dòng vốn FDI chất lượng cao”, bà Đoan phân tích.
Còn theo đại diện của Prodezi Long An, trong 5-10 năm tới, Việt Nam cần nâng tỷ lệ nội địa hóa và phát triển năng lực của các nhà cung cấp trong nước để doanh nghiệp nội địa tham gia sâu hơn vào chuỗi cung ứng của các tập đoàn quốc tế. Cùng với việc hoàn thiện thể chế, phát triển hạ tầng kết nối liên vùng và nâng chất lượng nguồn nhân lực, các khu công nghiệp cần được đặt trong một hệ sinh thái rộng hơn, đáp ứng cả nhu cầu sản xuất lẫn điều kiện sống của người lao động.
 |
Ông Minh cũng cho rằng những dự án triển khai thành công sẽ tạo niềm tin cho các nhà đầu tư tiếp theo. Điều này gợi ra một vòng lặp quan trọng: nhà đầu tư không chỉ tìm kiếm mặt bằng, mà còn quan sát khả năng vận hành của những doanh nghiệp đi trước, mức độ sẵn có của nhà cung ứng và năng lực hỗ trợ sản xuất tại địa phương. “Khi các mắt xích ấy được củng cố, Việt Nam có cơ hội chuyển từ điểm đến để đa dạng hóa sản xuất thành một cứ điểm mà doanh nghiệp có lý do tiếp tục mở rộng”, ông Minh nói.
Bất động sản công nghiệp cuối cùng không phải là cuộc chơi của số hecta được quy hoạch hay số dự án được công bố. Giá trị của nó phụ thuộc vào hoạt động sản xuất thực sự và cam kết đầu tư lâu dài diễn ra phía sau hàng rào. Nếu không thích ứng, hàng ngàn hecta đất nông nghiệp được san lấp hôm nay có thể chỉ đang trải thảm đỏ đón một dòng vốn mong manh có nguy cơ rời đi bất cứ lúc nào.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
 Diễm Trang
-
-
 Kim Dung
-
 Công Sang
-
 Diễm Trang
-
 Công Sang
Tin nổi bật trong ngày
Tin mới
-
-
Công Sang
-
 Juliet Bảo Ngọc Doling