 English
Mở cửa trạm sạc

 |
Bộ Công Thương đã chính thức ban hành một thông tư mang tính bước ngoặt: trạm sạc công cộng phải được thiết kế sẵn sàng dùng chung cho các xe điện có cấu hình tương thích, đồng thời công khai minh bạch giá bán và dữ liệu tiêu thụ. Dù mốc hiệu lực chính thức của Thông tư số 61/2026/TT-BCT được ấn định từ ngày 1/7/2027, nhưng thị trường đã bắt đầu định giá lại toàn bộ cuộc chơi hạ tầng năng lượng xanh.
Kể từ khi tách mảng hạ tầng để thành lập Công ty Cổ phần Phát triển Trạm sạc Toàn cầu V-Green với cam kết đầu tư hàng ngàn tỷ đồng, Vingroup đã dựng nên một mạng lưới sạc khổng lồ với hơn 150.000 cổng sạc phủ khắp cả nước. Đầu năm 2026, V-Green tiếp tục công bố kế hoạch 10.000 tỷ đồng phát triển thêm 99 siêu trạm sạc dọc các tuyến quốc lộ và cao tốc liên tỉnh.
Mô hình này mô phỏng chính xác chiến lược giai đoạn đầu của Tesla tại Bắc Mỹ: khu vườn khép kín (walled garden). Bằng cách khóa trạm sạc cho riêng khách hàng nội bộ, VinFast đã hóa giải triệt để “nỗi lo hết pin giữa đường” - rào cản lớn nhất đối với người mua xe điện lần đầu. Nhờ đó, thị phần xe điện của VinFast tại Việt Nam duy trì vị thế độc tôn. Tuy nhiên, mô hình khép kín này đi kèm cái giá tài chính đắt đỏ với gánh nặng vốn đầu tư khi toàn bộ chi phí san lấp mặt bằng, trạm biến áp, trụ sạc DC công suất cao (từ 60-250 kW) đều dồn lên vai một doanh nghiệp.
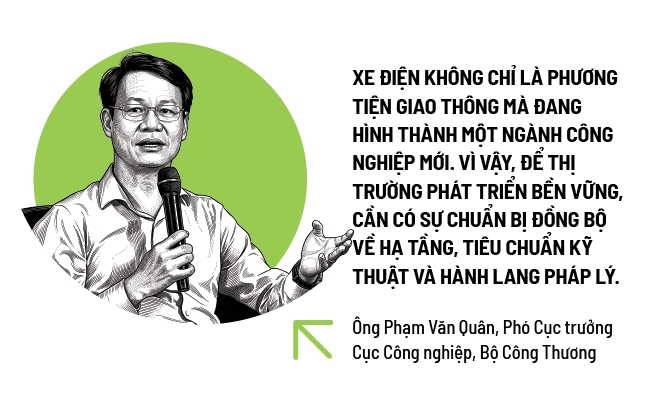
Quy chuẩn kỹ thuật quốc gia mới không đơn thuần là văn bản kỹ thuật điện, mà là một sắc lệnh tái cấu trúc thị trường. Điều này biến dịch vụ sạc xe điện thành một ngành dịch vụ tiện ích công cộng được chuẩn hóa, ngăn chặn việc áp giá bất bình đẳng. Theo ông Phạm Văn Quân, Phó Cục trưởng Cục Công nghiệp (Bộ Công Thương), xe điện không chỉ là phương tiện giao thông mà đang hình thành một ngành công nghiệp mới. Vì vậy, để thị trường phát triển bền vững, cần có sự chuẩn bị đồng bộ về hạ tầng, tiêu chuẩn kỹ thuật và hành lang pháp lý.
VinFast/V-Green hiện đang nắm giữ tới 85-90% hạ tầng trạm sạc và dùng lợi thế này làm đòn bẩy kích cầu bán xe. Vì vậy, khi mất thế phòng thủ độc quyền, Hãng buộc phải chuyển đổi từ “công cụ hỗ trợ bán xe” sang “bán hạ tầng dịch vụ” (CPO).
Các hãng xe ngoại như BYD, Geely, Chery, Hyundai... đang bế tắc vì phụ thuộc trạm sạc đại lý hoặc đối tác thứ 3 sẽ là người được hưởng lợi lớn nhất. Bởi vì, họ có thể giải tỏa rào cản tâm lý của khách hàng cũng như tận dụng hạ tầng có sẵn để tăng tốc bàn giao xe. “Khi càng nhiều đối tác tham gia, người dùng sẽ có thêm lựa chọn, còn các doanh nghiệp sẽ nâng cao hiệu quả khai thác hạ tầng”, ông Trần Nguyễn Ngọc Thành, Tổng Giám đốc VETC Digital, cho biết.
 |
Đối với các hãng xe nước ngoài, đặc biệt là làn sóng xe điện Trung Quốc như BYD, Chery hay GAC, việc hạ tầng trạm sạc mở cửa là “chiếc phao cứu sinh”. Khi trạm sạc trở thành tài sản dùng chung, cuộc đua sẽ quay trở về bản chất cạnh tranh: chất lượng xe, công nghệ pin, giá bán và dịch vụ hậu mãi.
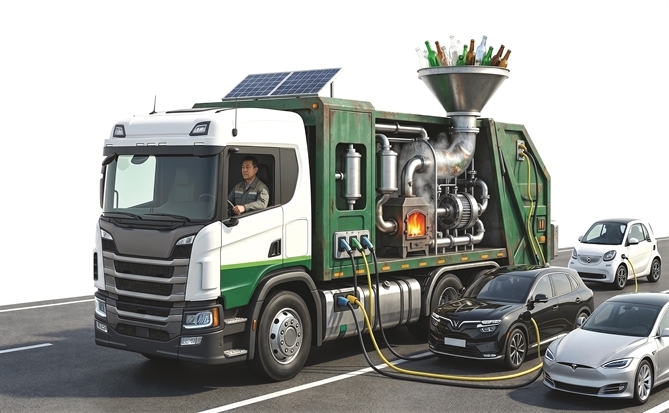
Các nhà vận hành trạm sạc (CPO) độc lập như EV ONE, Eboost, Charge+, Esky, EV Charge, Rabbit EV, ChargeLink, FUTA EV Power… đang bắt tay liên minh roaming trạm sạc, thu hút mạnh mẽ vốn đầu tư tư nhân và FDI.
Ông Eugene Khoo, Giám đốc Kinh doanh SP Group Việt Nam, cũng cho rằng, để cải thiện hệ thống sạc xe điện, quan trọng nhất là các chính sách hỗ trợ có thể thúc đẩy các đơn vị vận hành đội xe chuyển đổi sang xe điện và khuyến khích người dùng mới thay đổi phương tiện.
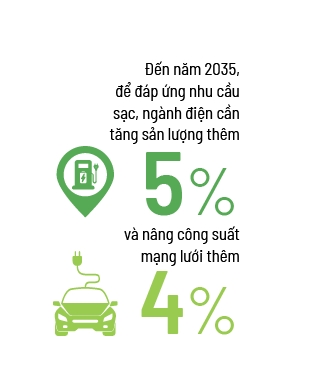
Mục tiêu của Việt Nam là đến năm 2050 chuyển đổi hoàn toàn các phương tiện giao thông đường bộ sang chạy bằng điện hoặc năng lượng xanh. Từ nay đến năm 2030, nhu cầu sạc xe điện sẽ chưa tạo áp lực lớn lên ngành điện Việt Nam, nhưng sẽ tăng mạnh sau đó. Đến năm 2035, để đáp ứng nhu cầu sạc, ngành điện cần tăng sản lượng thêm 5% và nâng công suất mạng lưới thêm 4%.
Theo ước tính của World Bank, Việt Nam cần khoảng 2,2 tỷ USD vào năm 2030 và 32,6 tỷ USD đến năm 2050 để xây dựng hạ tầng trạm sạc đáp ứng cam kết Net Zero - một con số khổng lồ mà không một doanh nghiệp đơn lẻ nào có thể tự gánh vác. Khi quy chuẩn kỹ thuật bắt buộc tính năng tương thích, mô hình tài chính của CPO sẽ thay đổi căn bản dựa trên tỷ lệ khai thác trụ sạc.
Sự can thiệp của chính sách sẽ thúc đẩy thị trường phân hóa theo 3 xu hướng rõ rệt. V-Green có thể áp dụng “Chiến lược Tesla” - mở mạng lưới nhưng thu phí roaming cao. Thay vì đối đầu với quy định kỹ thuật, V-Green có thể chuyển hóa lợi thế quy mô thành một mảng kinh doanh siêu lợi nhuận tương tự cách Tesla mở hệ thống Supercharger.
Trong khi đó, quy chuẩn dùng chung là thời cơ cho Petrolimex, PV Power và PVOIL nhập cuộc. Với lợi thế sở hữu hơn 17.000 điểm bán lẻ xăng dầu nằm ở các vị trí quan trọng trên toàn quốc, các tập đoàn năng lượng nhà nước không cần phát triển trạm từ đầu mà chỉ cần chuyển đổi một phần diện tích bãi đỗ thành trạm sạc nhanh đa năng.
Khi phần cứng trạm sạc được chuẩn hóa, mặt trận cạnh tranh tiếp theo sẽ chuyển dịch lên phần mềm. Các ứng dụng tổng hợp như PlugShare, EV One, Viettel Money hay VNPAY sẽ tích hợp giao thức OCPI, cho phép chủ xe tìm kiếm, đặt chỗ và thanh toán tự động tại bất kỳ trạm sạc nào chỉ với một tài khoản duy nhất. Doanh nghiệp nào làm chủ trải nghiệm thanh toán và dữ liệu hành vi của người lái xe sẽ nắm giữ giá trị gia tăng lớn nhất trong chuỗi giá trị xe điện.
Quy định yêu cầu trạm sạc sẵn sàng dùng chung không làm mất đi giá trị của những người tiên phong như V-Green, mà trái lại, đang buộc thị trường phải trưởng thành. Bằng cách hạ thấp rào cản hạ tầng, Việt Nam đang tiến gần hơn đến một thị trường xe điện cạnh tranh sòng phẳng - nơi chiến thắng không còn phụ thuộc vào việc ai chiếm được nhiều ổ cắm điện hơn, mà thuộc về thương hiệu mang lại giá trị vận hành tối ưu nhất cho người tiêu dùng.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
 Juliet Bảo Ngọc Doling
-
 Trần Thanh
-
Tin nổi bật trong ngày
Tin mới
-
-
-
Trần Thanh