 English
Định giá của cơn bão

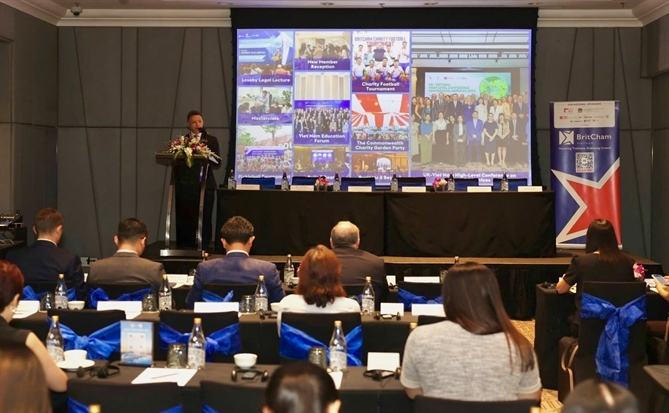
Trong khán phòng của diễn đàn ACCA - VIFC Forum 2026, thông điệp từ giới phân tích tín dụng và kiểm toán quốc tế gửi tới các doanh nghiệp Việt Nam ngắn gọn nhưng mang tính cảnh báo cao: kỷ nguyên dùng các bản báo cáo phát triển bền vững bóng bẩy làm công cụ PR để huy động vốn giá rẻ đã chính thức khép lại.
 |
Dòng vốn xanh toàn cầu đang siết chặt kỷ luật thẩm định. Năm 2026, khi các rào cản kỹ thuật như Cơ chế điều chỉnh biên giới carbon (CBAM) bắt đầu tính phí trực tiếp và thị trường trong nước chuẩn bị vận hành sàn giao dịch hạn ngạch phát thải, một khung tài chính bền vững chuẩn mực đòi hỏi 2 trụ cột bắt buộc: định lượng chính xác các rủi ro khí hậu đang đối mặt và thiết lập một kế hoạch sử dụng vốn có khả năng giải quyết triệt để các rủi ro đó.
Khi ESG trở thành tham số định giá rủi ro tín dụng. Ông Jeffrey Lee, Giám đốc phụ trách khu vực châu Á - Thái Bình Dương của Moody’s Ratings, nhấn mạnh rằng các định chế tài chính không còn nhìn nhận phát hành trái phiếu xanh hay khoản vay bền vững như một thương vụ gọi vốn đơn thuần.
“Doanh nghiệp không nên xem việc phát hành trái phiếu xanh đơn thuần là một hoạt động huy động vốn hay công cụ truyền thông. Yếu tố ESG (môi trường, xã hội và quản trị) ngày càng được xem xét cùng với rủi ro tín dụng, qua đó có thể tác động trực tiếp đến hồ sơ tín dụng, chi phí vay và xếp hạng của doanh nghiệp. Vì vậy, khi xây dựng khung tài chính bền vững, doanh nghiệp cần xác định rõ những rủi ro môi trường và khí hậu đang đối mặt, đồng thời đưa ra kế hoạch sử dụng vốn để xử lý các rủi ro đó”, ông Jeffrey Lee cho biết.
Sự dịch chuyển này buộc các giám đốc tài chính (CFO) phải đưa rủi ro khí hậu vào mô hình dự phóng dòng tiền. Tại Việt Nam, áp lực hiện hữu trên 2 mặt trận. Với rủi ro chuyển dịch, các ngành thâm dụng phát thải như thép, xi măng, nhôm và dệt may đối mặt với việc suy giảm biên lợi nhuận hoạt động (EBITDA) khi phải mua chứng chỉ phát thải hoặc chịu thuế carbon biên giới. Tài sản sử dụng công nghệ cũ có nguy cơ trở thành “tài sản mắc kẹt”.
Với rủi ro vật lý, tác động kép từ hiện tượng thời tiết cực đoan, xâm nhập mặn tại vựa nông nghiệp đồng bằng sông Cửu Long và nguy cơ ngập lụt tại các dải công nghiệp ven biển. Theo ông Jeffrey Lee, tài chính bền vững tại Việt Nam không thể chỉ tập trung vào giảm phát thải, mà phải phân bổ vốn cho năng lực thích ứng - tài trợ cho các dự án gia cố hạ tầng chống chịu trước ngập lụt, nước biển dâng và gián đoạn nguồn cung.
Đưa rủi ro khí hậu vào bảng cân đối kế toán. Rào cản lớn nhất của doanh nghiệp Việt Nam hiện nay là sự phân mảnh dữ liệu: ESG thường được giao cho bộ phận truyền thông hoặc pháp chế xử lý độc lập, tách rời hoàn toàn khỏi bộ phận kế toán - tài chính.
 |
Từ góc độ kiểm toán, ông Chang Hung Chun, Phó Tổng Giám đốc Điều hành kiêm Trưởng Bộ phận Kiểm toán tại KPMG Việt Nam, khẳng định hệ thống báo cáo cần chấm dứt tình trạng “2 sổ”. “IFRS S1 và IFRS S2 được thiết kế để bổ trợ cho báo cáo tài chính, chứ không phải tách ESG thành một hệ thống báo cáo riêng biệt. Nếu doanh nghiệp xác định một rủi ro khí hậu có ảnh hưởng trọng yếu, rủi ro này cần được phản ánh trực tiếp trong các giả định lập báo cáo tài chính, từ định giá tài sản, trích lập dự phòng suy giảm giá trị cho đến việc rút ngắn thời gian khấu hao sử dụng tài sản”, đại diện KPMG Việt Nam cho biết.
Trong cấu trúc này, IFRS S1 đóng vai trò khung nền tảng, yêu cầu công bố các rủi ro và cơ hội bền vững có khả năng tác động đến giá trị vốn hóa và dòng tiền ngắn, trung, dài hạn. IFRS S2 đi sâu vào khí hậu, buộc doanh nghiệp lượng hóa rủi ro vật lý lẫn rủi ro chuyển dịch thành các con số cụ thể trên bảng cân đối kế toán. Sự đồng bộ này tạo ra một “câu chuyện thống nhất”, hạn chế tối đa sự bất cân xứng thông tin và triệt tiêu nguy cơ tẩy xanh (greenwashing) khi tiếp cận các nhà đầu tư tổ chức quốc tế.
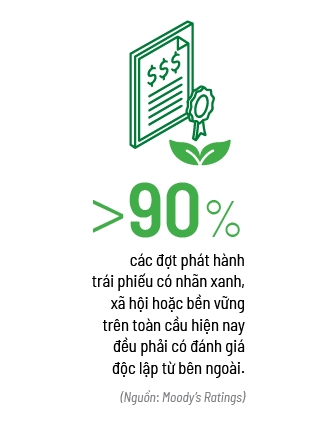
Phân tích của Moody’s Ratings cho thấy hơn 90% các đợt phát hành trái phiếu có nhãn xanh, xã hội hoặc bền vững trên toàn cầu hiện nay đều phải có đánh giá độc lập từ bên ngoài. Sự minh bạch không dừng lại ở lễ ký kết hay thời điểm giải ngân, mà kéo dài trong suốt vòng đời của công cụ nợ.
Thông điệp từ các định chế tại ACCA phác thảo một thực tế khoảng cách chi phí vốn giữa các doanh nghiệp đang giãn rộng. Những đơn vị thiết lập được khung tài chính bền vững vững chắc, nơi từng đồng vốn huy động được gắn chặt với mục tiêu xử lý rủi ro chuyển dịch và gia cố rủi ro vật lý, có xác minh độc lập và dữ liệu tích hợp vào báo cáo IFRS, đang hưởng mức định giá tín nhiệm cao hơn và biên độ lãi suất ưu đãi thấp hơn từ 30-70 điểm cơ bản. Ngược lại, những doanh nghiệp xem nhẹ rủi ro khí hậu hoặc phát hành công cụ xanh thiếu khả năng đo lường sẽ sớm đối mặt với việc bị hạ bậc xếp hạng tín nhiệm, thu hẹp hạn mức tín dụng và bị loại dần khỏi chuỗi cung ứng toàn cầu.
Cập nhật tin Đầu Tư, Bất Động Sản, tin nhanh kinh tế chứng khoán, kiến thức Doanh Nghiệp tại Fanpage.
Theo dõi Nhịp Cầu Đầu Tư

Tin cùng chuyên mục
-
 Phước Sanh
-

-
 Minh Đức
-
-
 Sanh Cao
-
 Juliet Bảo Ngọc Doling
Tin nổi bật trong ngày
Tin mới
-
-
-
Phước Sanh
-
Minh Phúc
-
-
 Kim Dung